

 X
使用“扫一扫”即可将网页分享至朋友圈。
东方财富证券:给予中科曙光增持评级
2022-08-30 00:00:02 来源:互联网


2022-04-20东方财富证券股份有限公司周旭辉对中科曙光进行研究并发布了研究报告《2021年报点评:业绩表现靓丽,业务全面成长》,本报告对中科曙光给出增持评级,当前股价为28.25元。
中科曙光(603019)
【投资要点】
业绩靓丽,扣非净利润增长47%。公司发布2021年报,2021年实现营收112.00亿元,同比增长10.23%。实现归母净利润11.58亿元,同比增长40.78%,实现扣非净利润7.73亿元,同比增长46.98%。经营性净现金流为-4.95亿元,主要系原材料购买支出增加所致。21Q4单季度实现营收47.08亿元,同比+11.99%。Q4单季度归母净利润和扣非净利润分别为6.91亿元和5.37亿元。期末合同负债余额为18.53亿元,同比增长38.75%,未来收入可期。
毛利率提升,各产品线全面增长。2021年毛利率为23.74%,同比+1.61pct,从产品结构来看,公司的高端计算机产品实现营收88.80亿元,同比增长10.34%,毛利率为16.20%(+1.39pct);存储产品实现营收10.64亿元,同比增长6.22%,毛利率26.96%,较上年提升4.69pct;软件开发、系统集成及技术服务业务实现营收12.53亿元,同比增长12.98%,毛利率为74.30%(+0.11pct)。从下游市场结构来看,企业市场营收为58.83亿元(+12.70%),政府市场营收为28.03亿元(+8.66%),公共事业市场营收为25.10亿元(+6.43%),各条产品线和各个行业市场均实现稳步增长。全年发生销售费用4.99亿元,管理费用2.41亿元,研发费用9.62亿元。研发投入共15.34亿元,资本化比例为45.39%,公司近三年累计研发投入33.95亿元,2021年新增研发人员575人。
信创核心地位,积极参与数字经济建设。公司是信创核心领军者,在电信领域,公司参与三大运营商集采项目,存储产品也陆续入围集采,分布式文件存储入围集采,分布式块存储连续入围;在能源行业,公司为多家厂商提供国产化计算基础设施,为风机设计开发、风电场运营提供软硬件支持;在金融行业,公司服务器产品打入一行两会、国有大行、政策银行、股份制银行等行业重点客户。随着行业信创不断深入,公司将受益于广泛的行业布局和成熟的国产化生态整体适配能力。能耗成本已成新型数据中心建设的重要指标,公司自研浸没式液冷可助数据中心实现全地域全年自然冷却,PUE值最低可降至1.04。
海光信息3月已过会,发挥协同效应。3月16日,公司参股子公司海光信息科创板过会,报告期末,海光信息合并口径的总资产为104.57亿元,净资产为62.61亿元,2021年营收为23.10亿元,营业利润为4.36亿元,归母净利润为3.27亿元。海光信息为国产芯片产业的引领者,有望发挥协同效应,助力公司增强在自主可控产业的生态实力。
【投资建议】
公司是我国信息产业的领军企业,肩负国产化重任,充分受益于新基建红利,正积极推进多个数据中心项目落地东数西算枢纽节点。预计2022-2024年,公司营业收入分别为130.17/151.63/175.83亿元,归母净利润分别为14.95/18.82/23.71亿元,EPS分别为1.02/1.29/1.62元,对应PE分别为28/22/18倍,给予增持评级。
【风险提示】
市场竞争加剧,影响盈利水平风险;
下游信创及新基建投入不及预期风险;
中美关系波澜再起风险。
证券之星数据中心根据近三年发布的研报数据计算,招商证券刘玉萍研究员团队对该股研究较为深入,近三年预测准确度均值高达96.41%,其预测2022年度归属净利润为盈利14.92亿,根据现价换算的预测PE为27.7。
最新盈利预测明细如下:
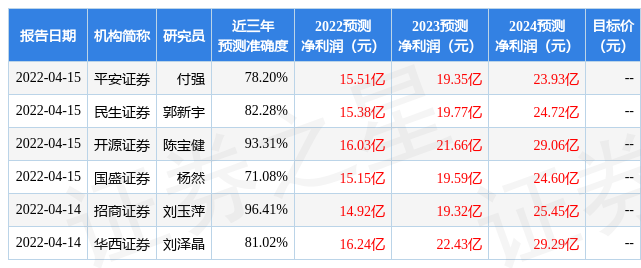
该股最近90天内共有16家机构给出评级,买入评级13家,增持评级3家;过去90天内机构目标均价为39.2。证券之星估值分析工具显示,中科曙光(603019)好公司评级为3.5星,好价格评级为2.5星,估值综合评级为3星。(评级范围:1 ~ 5星,最高5星)
“比特财经”的新闻页面文章、图片、音频、视频等稿件均为自媒体人、第三方机构发布或转载。如稿件涉及版权等问题,请与
我们联系删除或处理,客服邮箱:bitokx@163.com,稿件内容仅为传递更多信息之目的,不代表本网观点,亦不代表本网站赞同
其观点或证实其内容的真实性。

