

 X
使用“扫一扫”即可将网页分享至朋友圈。
如何从A股—港股—新三板等五千多只股票中选择出一只大牛股?
2022-10-18 13:33:59 来源:互联网


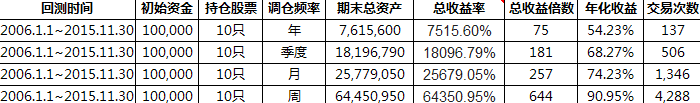
题主的这个思路本身就不太可取。 David Swensen讲得很明白,投资最重要的三个要素是: 1、 资产配置 asset allocation 2、 择时 market timing 3、 证券选择 security selection 而这里面,又以资产配置最为重要。为何如此?因为投资者在每个资产类里,基本上都很难跑赢平均水平。(比如投资股市,其实长期跑赢指数的人是很少的,这也是为什么巴菲特年化20%多就是世界最出名的股神,虽然其实他最厉害的并不是炒股。)超额收益的主要来源,不是在某个资产类别里大幅跑赢,更重要的是不同资产类之间的再平衡。 不过既然要说股市,我们就继续回到股市。 巴菲特说过一句话:我并不试图越过七英尺高的栅栏,我到处寻找的,是我能跨过的一英尺高的栅栏。试图选出一只ten-bagger,在我眼里就是典型的想要越过七英尺栅栏的行为——难度太大,而且很可能把自己摔个半死。 为什么要把希望寄托于一只超级大牛股上面?我给你带来五千个人,你就一定能挑出马云这样的超级大牛人吗?难度可想而知。但如果把标准放宽成为选出一拨还不错的人,难度将会大大降低,成功率也将大大提升。 那么怎么选出一堆还不错的股票? 历史是最好的老师,我们可以检验一下不同的策略能够得到怎样的回报。(虽然过往的回报率并不能代表未来的回报率)因为我懒,而且身上码农的特质已经被无情的生活消磨得差不多了,所以这些策略我没有自己去回溯。具体代码就不要找我要了,我们先让结果说话。 一、低PE策略 从1993年1月1日到2014年1月1日,每年换PE最低的20只,每年换一次。 回溯结果显示:22年76倍,年化收益率21.8%。这一简单的策略,在美股的测试结果是45年16.5%。 二、低PE*PB策略 从2007年1月到2015年11月13日,选取A股全市场100个PE*PB最低的个股 (动态TTM PB),每个股票占比1%。 每周定时检查持股一次,更新持股名单保持PE*PB为全市场最低的100个股票。每周定期检查大致每周的换股数为5~15,平均是10个。 回溯结果显示:8年总回报4.76倍。 年化21.88%。 三、小市值策略 这个策略的研究是由雪球的 草帽路飞 做的,我纯粹是引用他的劳动成果,观赏完整版帖子请移步 。 在小市值的前提下回溯三种策略: 1、满仓持有一只最低市值的股票,每年调仓一次。年初买入,第二年初卖出。如果第二年初无法卖出股票(停牌、跌停或者该股仍是最低市值的股票),则顺延至第三年初再操作。 回溯结果显示:自2006年初至2015年底,十年时间,模拟盘共七次分别买入七只不同的股票(山水文化、天润乳业、ST宏盛、曲江文旅、博通股份、神州信息和宝城股份),并六次分别卖出了前六只股票。初始投入10万元本金,截止2015年11月底,模拟账户持有宝城股份净资产激增至4230万元。十年总收益422倍,十年年化收益率83%。 2、单一小市值股票多频次满仓再平衡的策略。分别选取:每年、每季度、每月、每周为调仓周期,其余各项限制条件同上1。结果如下: 回溯结果表明:单一最小市值股票多频次调仓都取得了超高的投资回报,十年最低回报289倍,最高回报高达1353倍(10万元本金,十年后变成1.35亿元)。最低年化投资回报率76%,最高年化投资回报率106%。 3、最小市值十只股票满仓再平衡。 为了避免单一持股的局限性以及可能面临的黑天鹅事件,我们继续升级量化交易策略:选取10只最小市值的股票进行满仓再平衡。并分别将再平衡频率设置为:每年、每季度、每月及每周。 以十只小市值股票每年初调仓一次为例,再平衡策略如下:06年初选取总市值最小的十只股票入股票池,每只股票购买1万元,总投资10万元;07年初重新测评选取最新的十只最小市值股票入股票池;卖出新股票池以外的股票,将所获得资金均等分配至新股票池内的十只股票。特殊的,如果因为停牌、跌停等因素导致某只股票无法卖出,则顺延至下一年再操作。 回溯结果显示: 同单只小市值股票满仓再平衡一样,10只小市值股票的满仓再平衡,在过去十年也取得高额的投资回报。十年最低收益75倍,最高收益644倍。 当然,策略回溯得出的只是理论值,实际的交易行为是会带来价格的变化的。正如评论中知友 所说的: joinquant的回测是不考虑冲击成本的。路飞的小市值再平衡策略开始时可能很有效,但以后期滚大的资金量,根本不可能用回测的成本买到那些小票。 看完小市值策略的回溯,估计很多人已经哭出来了,纷纷拿出手机,打开电脑,准备调仓换成市值最低的股票……且慢!小市值策略的惊人复合收益率是存在历史原因的。由于天朝的国情,企业IPO需要经过漫长的排队审核,极为严格的把关也导致了壳资源的稀缺。所以,低市值个股即使公司本身运营的情况再差,也具有壳本身的价值,多的是有公司想要借壳重组,凤凰涅槃。如果把这个策略拿到施行注册制的美国,我相信结果会大相径庭。所以,在未来注册制真正实施之后,这个策略应该就会逐渐退出历史舞台了。(不过,注册制还有一段时间,所以……) 看完我的回答,你还满心想着在五千多支股票里选取一只大牛股吗?相信不会了吧:)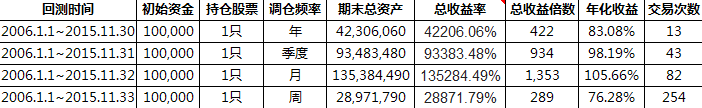
“比特财经”的新闻页面文章、图片、音频、视频等稿件均为自媒体人、第三方机构发布或转载。如稿件涉及版权等问题,请与
我们联系删除或处理,客服邮箱:bitokx@163.com,稿件内容仅为传递更多信息之目的,不代表本网观点,亦不代表本网站赞同
其观点或证实其内容的真实性。

