

 X
使用“扫一扫”即可将网页分享至朋友圈。
长城策略汪毅团队A股的估值、风格与风险跟踪投资策略周报(2022.8.8--2022.8.14)
2022-09-03 21:26:39 来源:互联网


炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
要点
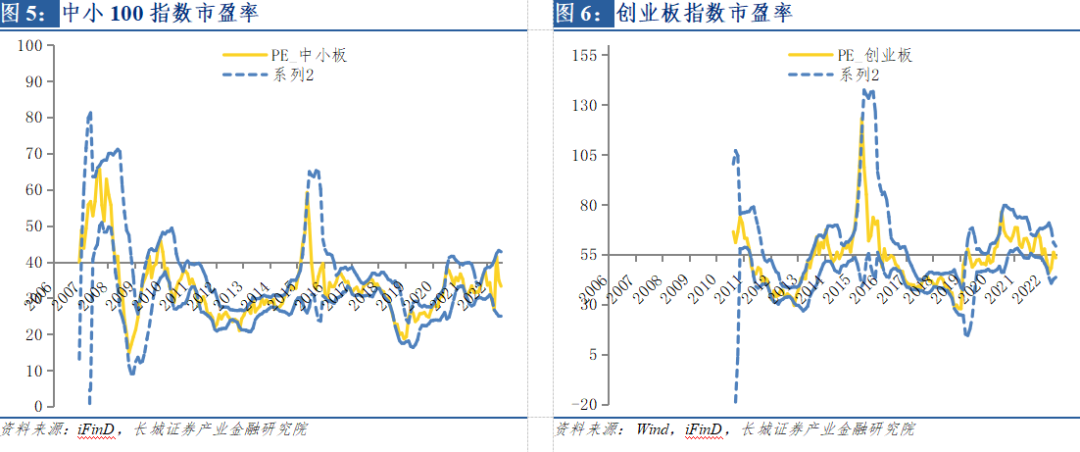
和前周相比,A股主要指数估值均小幅回升:8月8日到8月12日,全部A股的市盈率从17.52倍上升到17.77倍,市净率从1.75倍上升到1.78倍,万得全A(除金融,石油石化)的市盈率从27.03倍上升到27.33倍,市净率从2.67倍上升到2.70倍。此外,沪深300、中证500、中小100、创业板指的市盈率分别为12.15倍、20.62倍、33.59倍和52.21倍,市净率分别为1.47倍、1.80倍、4.06倍和6.20倍。下图中蓝色虚线为6个月(约120日)均值±两倍标准差。
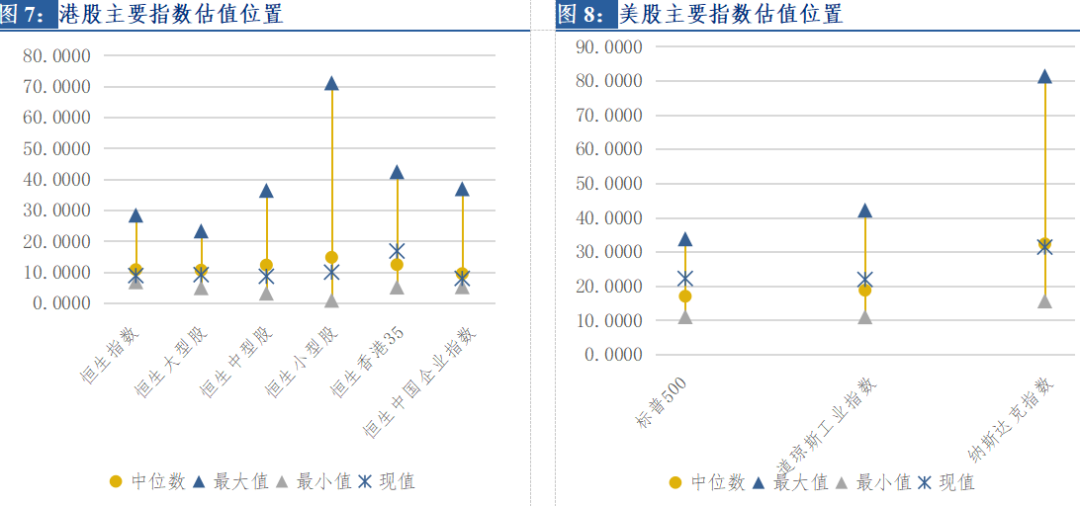
港股、美股及A股重要指数估值位置:数据截至上周末,港股重要指数中,恒生指数、恒生大型股指数及恒生中国企业指数市盈率略低于2006年以来中位数,恒生中型股指数、恒生小型股指数市盈率低于2006年以来中位数,恒生香港35指数估值市盈率历史分位值为74.90%,高于2006年以来中位数。
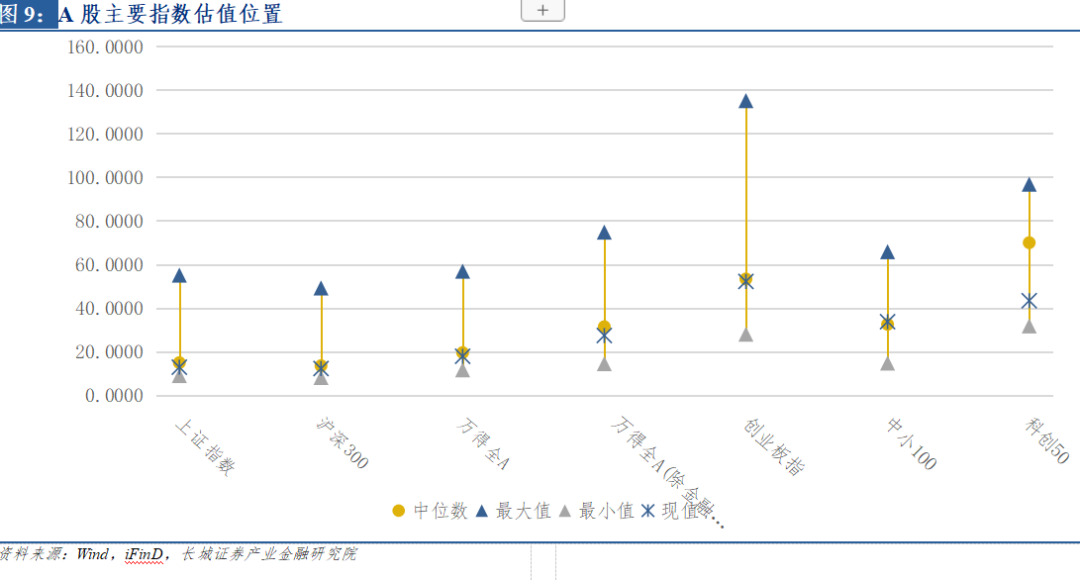
美股重要指数中,标普500指数市盈率高于1993年以来中位数,最新历史分位值为83.00%;道琼斯工业平均指数市盈率略高于1993年以来中位数,历史分位值为67.50%;纳斯达克综合指数市盈率趋近于1993年以来中位数,历史分位值为44.50%。
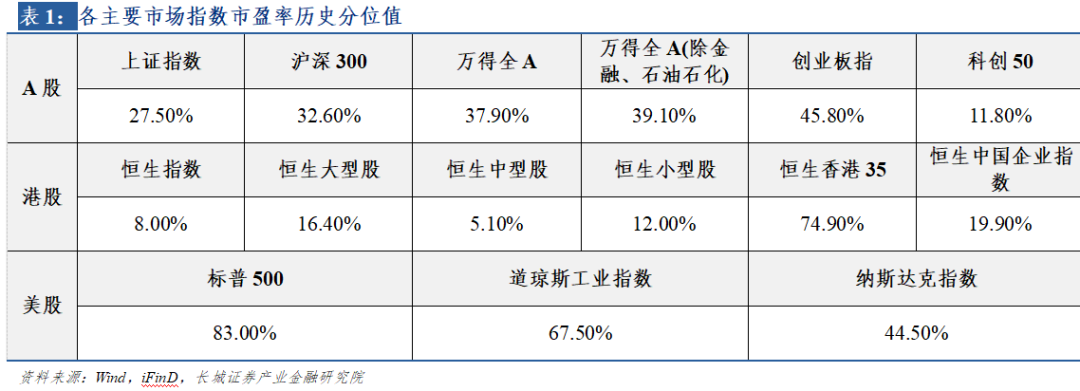
A股主要指数中,全A(除金融石油石化)市盈率最新历史分位值为39.10% ,上证指数、沪深 300 指数市盈率历史分位值为27.50%和 32.60%。创业板指市盈率历史分位值为45.80%,中小100指数市盈率历史分位值为58.50%,均趋近历史中位数水平。科创50指数市盈率历史分位值为11.80%,处于历史分位较底值。
大小盘和成长价值风格切换:中小盘成长估值相对价值估值有所下降。
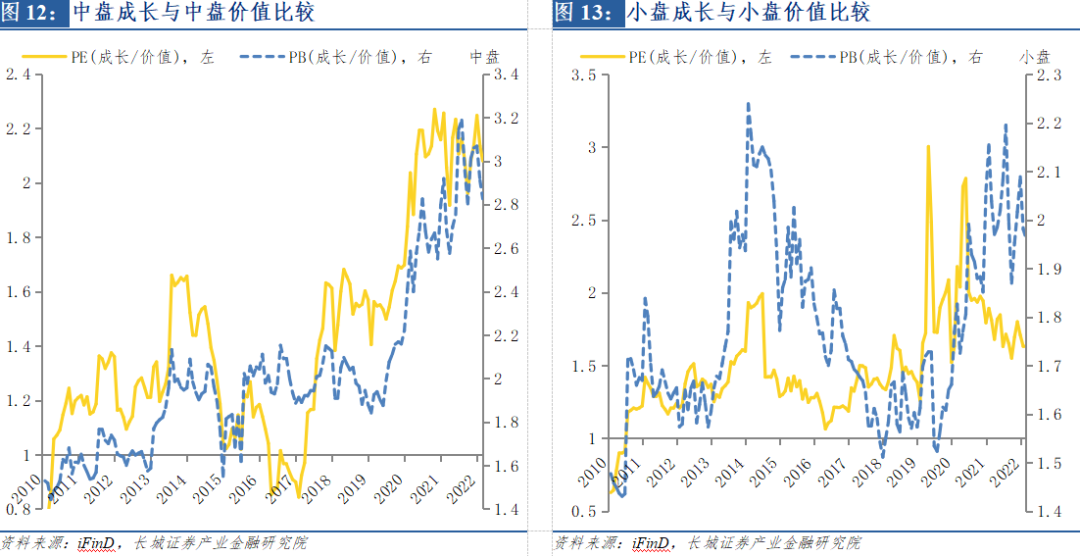
相较于上周同期,8月12日中小100和沪深300的市盈率比值从2.78倍略降到2.77倍,市净率比值维持在2.76倍。大盘成长和大盘价值的市盈率比值从3.74倍略升到3.75倍,中盘成长和中盘价值的市盈率比值从2.18倍下降到2.14倍,小盘成长和小盘价值的市盈率比值从1.65倍略降到1.64倍。
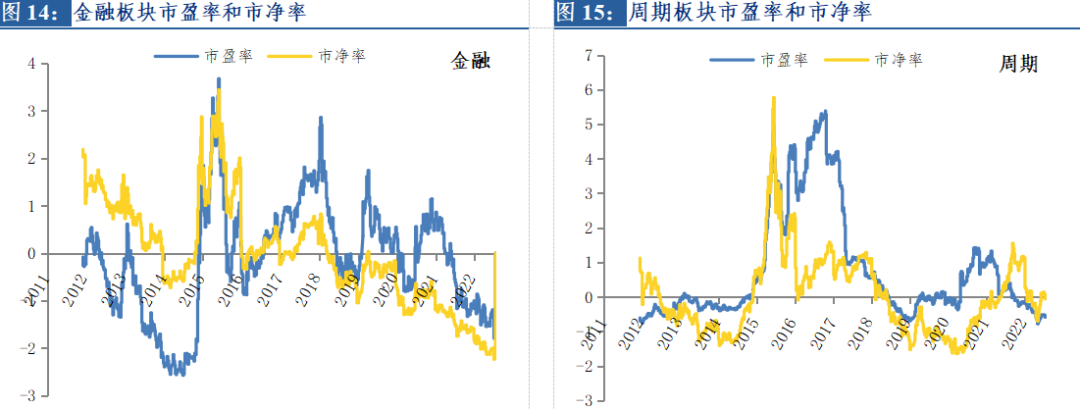
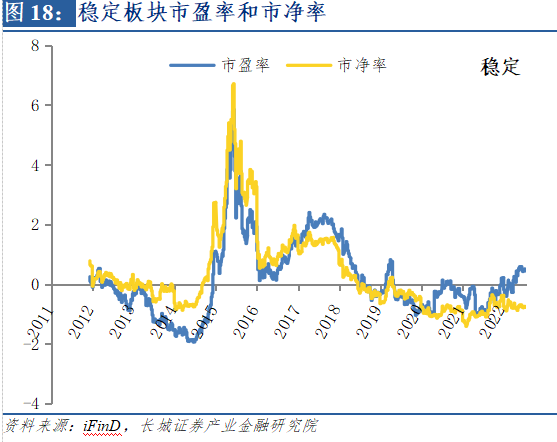
行业风格切换:金融、周期、消费、成长估值均小幅回升。截至上周五,金融板块市盈率6.67倍,比2011年以来的中位数(下同)低1.72倍标准差;市净率0.63倍,比2011年以来的中位数(下同)低2.19倍标准差。周期板块市盈率16.52倍,比中位数低0.54倍标准差;市净率1.96倍,比中位数高0.11倍标准差。消费板块市盈率37.61倍,比中位数高1.07倍标准差;市净率3.74倍,比中位数高0.08倍标准差。成长板块市盈率50.78倍,比中位数低0.26倍标准差;市净率3.98倍,与中位数持平。稳定板块市盈率15.69倍,比中位数高0.31倍标准差;市净率1.14倍,比中位数低0.80倍标准差。
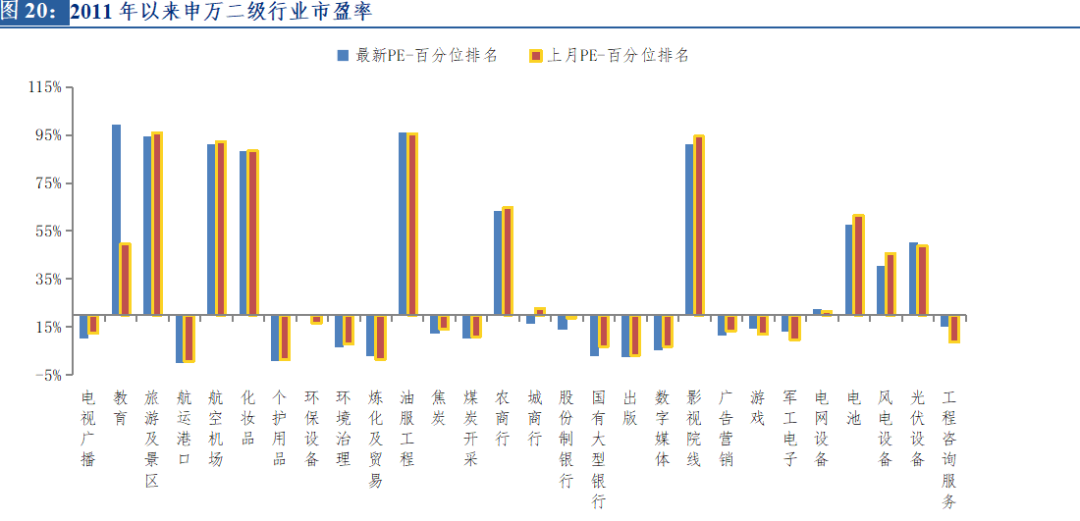
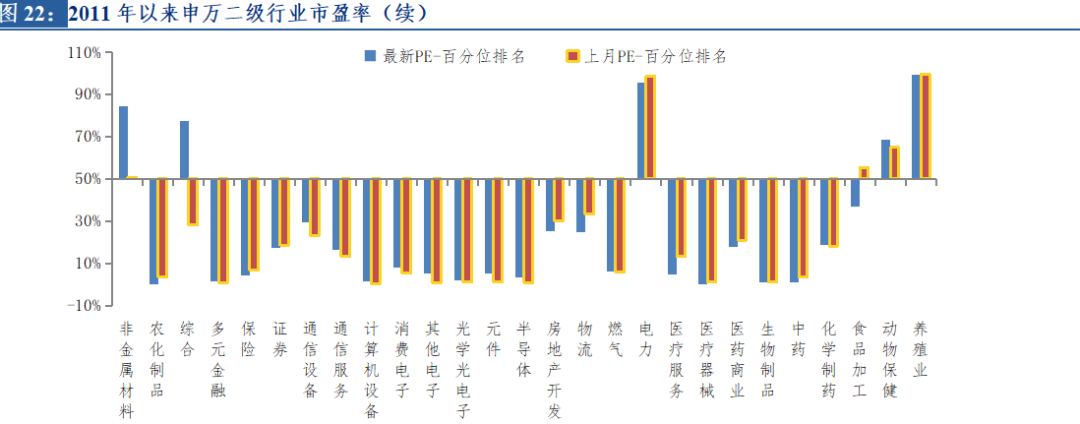
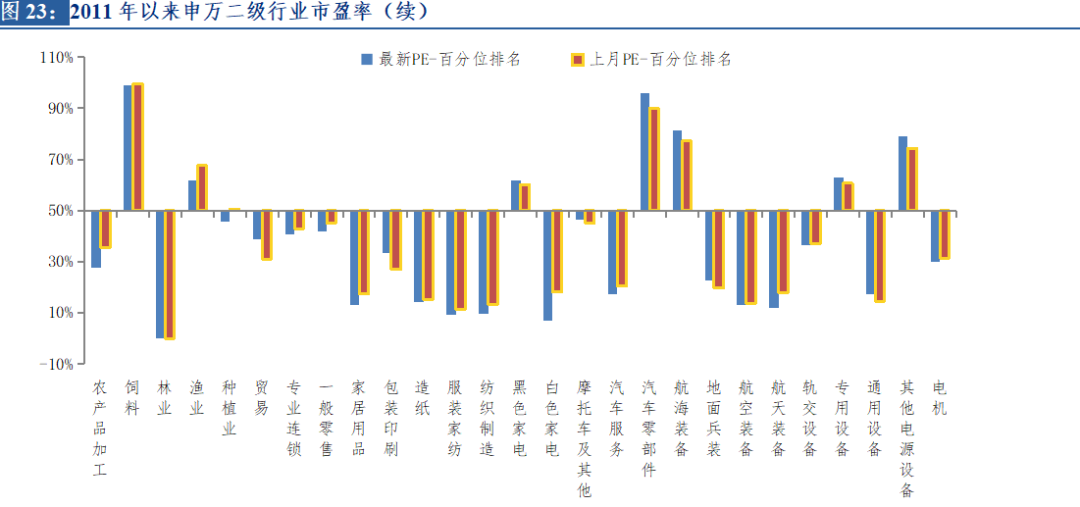
细分行业估值:从市盈率来看,相较于上月,从8月初至上周五,大部分行业低于历史中位数,仅食品饮料、公用事业、汽车、农林牧渔、休闲服务等8个行业估值高于历史中位数,电子、通信、交通运输、化工、银行、纺织服装、医药生物、传媒等20个行业低于历史中位数。
从市净率来看,大部分行业低于历史中位数,仅食品饮料、电气设备、农林牧渔等6个行业估值高于历史中位数,建筑装饰、非银金融、银行、医药生物、传媒、综合等22个行业估值低于历史中位数。
风险溢价:7月以来,货币市场质押式回购,1天、7天和14天利率的均值分别为1.14、1.48和1.55,和前一个月相比分别下降15.52bp、下降18.6bp和下降20.8bp。7月以来10年期国债利率均值为2.73,和前一个月相比下降6.74bp, 1年期和2年期国债利率分别下降14.41bp、11.71bp,5年期国债利率下降12.86bp。
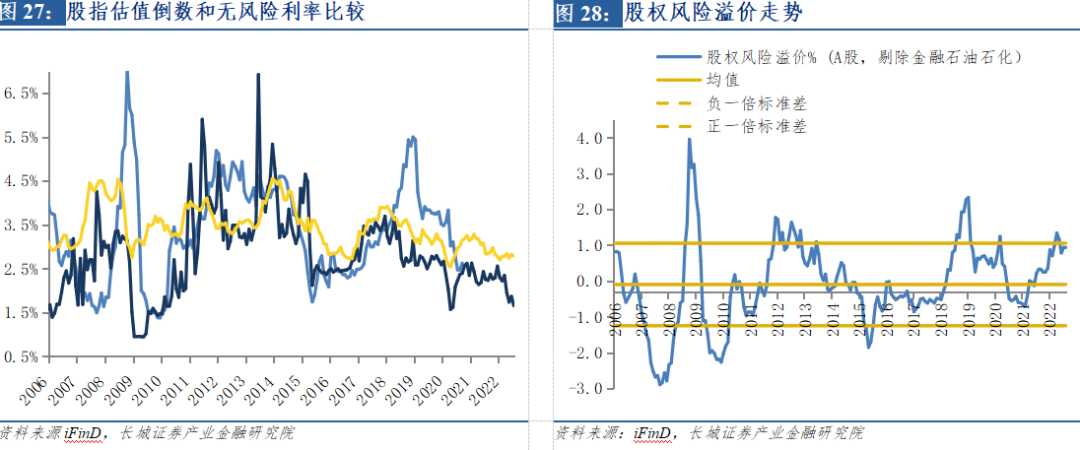
数据截至上周五,全部A股整体市盈率的倒数为5.63,减去十年期国债到期收益率,计算风险溢价为2.89%;万得全A(除金融,石油石化)整体市盈率的倒数为3.66,计算风险溢价为0.92%。万得全A除金融两油的市场风险溢价自21年其持续攀升,今年4月超过正一倍标准差,达到1.34%的阶段性高点,之后有所回落,当前风险溢价略低于历史均值正一倍标准差。
风险提示:国内疫情反复,经济修复不及预期,市场波动性加剧,全球通胀加剧,地缘政治风险等。
1. 指数估值变化
8月8日到8月12日,全部A股的市盈率从17.52倍上升到17.77倍,市净率从1.75倍上升到1.78倍,万得全A(除金融,石油石化)的市盈率从27.03倍上升到27.33倍,市净率从2.67倍上升到2.70倍。此外,沪深300、中证500、中小100、创业板指的市盈率分别为12.15倍、20.62倍、33.59倍和52.21倍,市净率分别为1.47倍、1.80倍、4.06倍和6.20倍。下图中蓝色虚线为6个月(约120日)均值±两倍标准差。

数据截至上周末,港股重要指数中,恒生指数、恒生大型股指数及恒生中国企业指数市盈率略低于2006年以来中位数,恒生中型股指数、恒生小型股指数市盈率低于2006年以来中位数,恒生香港35指数估值市盈率历史分位值为74.90%,高于2006年以来中位数。
美股重要指数中,标普500指数市盈率高于1993年以来中位数,最新历史分位值为83.00%;道琼斯工业平均指数市盈率略高于1993年以来中位数,历史分位值为67.50%;纳斯达克综合指数市盈率趋近于1993年以来中位数,历史分位值为44.50%。
A股主要指数中,全A(除金融石油石化)市盈率最新历史分位值为39.10% ,上证指数、沪深 300 指数市盈率历史分位值为27.50%和 32.60%。创业板指市盈率历史分位值为45.80%,中小100指数市盈率历史分位值为58.50%,均趋近历史中位数水平。科创50指数市盈率历史分位值为11.80%,处于历史分位较底值。
2. 市场风格切换
2.1 大小盘和成长价值
相较于上周同期,8月12日中小100和沪深300的市盈率比值从2.78倍略降到2.77倍,市净率比值维持在2.76倍。大盘成长和大盘价值的市盈率比值从3.74倍略升到3.75倍,中盘成长和中盘价值的市盈率比值从2.18倍下降到2.14倍,小盘成长和小盘价值的市盈率比值从1.65倍略降到1.64倍。

2.2 行业风格切换
截至上周五,金融板块市盈率6.67倍,比2011年以来的中位数(下同)低1.72倍标准差;市净率0.63倍,比2011年以来的中位数(下同)低2.19倍标准差。周期板块市盈率16.52倍,比中位数低0.54倍标准差;市净率1.96倍,比中位数高0.11倍标准差。消费板块市盈率37.61倍,比中位数高1.07倍标准差;市净率3.74倍,比中位数高0.08倍标准差。成长板块市盈率50.78倍,比中位数低0.26倍标准差;市净率3.98倍,与中位数持平。稳定板块市盈率15.69倍,比中位数高0.31倍标准差;市净率1.14倍,比中位数低0.80倍标准差。

2.3 细分行业估值
从市盈率来看,相较于上月,从8月初至上周五,大部分行业低于历史中位数,仅食品饮料、公用事业、汽车、农林牧渔、休闲服务等8个行业估值高于历史中位数,电子、通信、交通运输、化工、银行、纺织服装、医药生物、传媒等20个行业低于历史中位数。
从市净率来看,大部分行业低于历史中位数,仅食品饮料、电气设备、农林牧渔等6个行业估值高于历史中位数,建筑装饰、非银金融、银行、医药生物、传媒、综合等22个行业估值低于历史中位数。



3. 市场风险溢价
7月以来,货币市场质押式回购,1天、7天和14天利率的均值分别为1.14、1.48和1.55,和前一个月相比分别下降15.52bp、下降18.6bp和下降20.8bp。7月以来10年期国债利率均值为2.73,和前一个月相比下降6.74bp, 1年期和2年期国债利率分别下降14.41bp、11.71bp,5年期国债利率下降12.86bp。
数据截至上周五,全部A股整体市盈率的倒数为5.63,减去十年期国债到期收益率,计算风险溢价为2.89%;万得全A(除金融,石油石化)整体市盈率的倒数为3.66,计算风险溢价为0.92%。万得全A除金融两油的市场风险溢价自21年其持续攀升,今年4月超过正一倍标准差,达到1.34%的阶段性高点,之后有所回落,当前风险溢价略低于历史均值正一倍标准差。

4. 风险提示
国内疫情反复,经济修复不及预期,市场波动性加剧,全球通胀加剧,地缘政治风险等。
证券研究报告:
《A股的估值、风格与风险跟踪——投资策略周报(2022.8.1--2022.8.7)》
对外发布时间:
2022年8月17日
报告发布机构:
长城证券股份有限公司(已获中国证监会许可的证券投资咨询业务资格)
本报告分析师:
特别声明:
长城证券股份有限公司(以下简称长城证券)具备中国证监会批准的证券投资咨询业务资格。
研究报告是基于本公司认为可靠的已公开信息,但本公司不保证信息的准确性或完整性。研究报告所载的资料、工具、意见及推测只提供给客户作参考之用,并非作为或被视为出售或购买证券或其他投资标的的邀请或向他人作出邀请。在任何情况下,研究报告中的信息或所表述的意见并不构成对任何人的投资建议。在任何情况下,本公司不对任何人因使用研究报告中的任何内容所引致的任何损失负任何责任。
“比特财经”的新闻页面文章、图片、音频、视频等稿件均为自媒体人、第三方机构发布或转载。如稿件涉及版权等问题,请与
我们联系删除或处理,客服邮箱:bitokx@163.com,稿件内容仅为传递更多信息之目的,不代表本网观点,亦不代表本网站赞同
其观点或证实其内容的真实性。

