

 X
使用“扫一扫”即可将网页分享至朋友圈。
毛利率超茅台,“医美三剑客”之一的爱美客是不是妖股?
2022-09-02 06:17:53 来源:互联网


近日,素有女人的茅台之称的爱美客发公告重启港股IPO,力图成为第一家A+H股上市的医美公司。
伴随其再度赴港上市而来的是,多家券商纷纷发布研报给予买入、增持评级。其中,光大证券发布了研究报告《投资价值分析报告:医美赛道长期主义的践行者》,预计2022-2024年其净利润分别为13.33、21.59、30.66亿元,认为其目标价位为 638.00 元,当前股价为 595.0 元,预期上涨幅度为 7.23%。
这种情景不禁让人感到熟悉。2020年9月28日,爱美客正式在深交所挂牌上市,初始发行价为118.27元/股。及至次年年初,爱美客股价大涨,顺势成为当时继贵州茅台、石头科技之后A股第三只千元股。
要知道,2020年爱美客收入才仅为7.09亿,相比贵州茅台预计收入的977亿,连对方的零头都不到,却能够和其并列为A股千元股,这也难怪外界会对其大呼妖股。
图源:摄图网
如此高的股价,有人看不明白,也有人质疑这其实是因为资本抱团大进大出割韭菜。
据了解,2021年2月8日,爱美客在财报中曾表示获得了457家机构共985人大规模调研。另外,广发基金刘格菘、私募大佬葛卫东都在2020年第四季度杀入爱美客,而到了2021年一季度,共有87家机构持仓爱美客,持股数863.5万股,其中基金持仓的有84家。因此也难怪外界怀疑爱美客的高股价是被资本抱团炒起来的泡沫。
而如今,爱美客再度赴港上市,面对疫情、产品结构单一、政策监管等因素,券商再度纷纷给与买入评级,并且将其目标价位定为638.00元。因此有人发出疑问:638.00元的目标价位究竟是如何得来的,和爱美客的营收数据真的匹配吗?
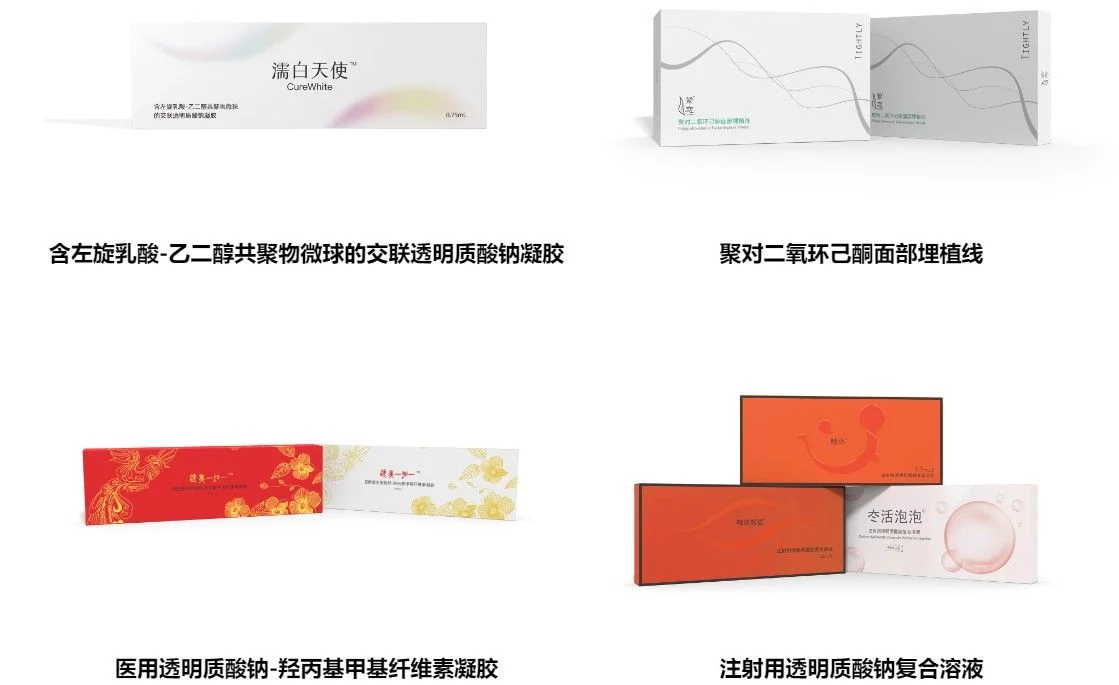
产品种类单一、研发不足作为美人的茅台,爱美客目前拥有7款医疗美容产品,包括逸美、宝尼达、爱芙莱、逸美一加一、嗨体在内的5款基于透明质酸的皮肤填充剂,1款基于聚左旋乳酸的皮肤填充剂及1款PPDO面部埋植线产品——紧恋。
图源:爱美客官网截图
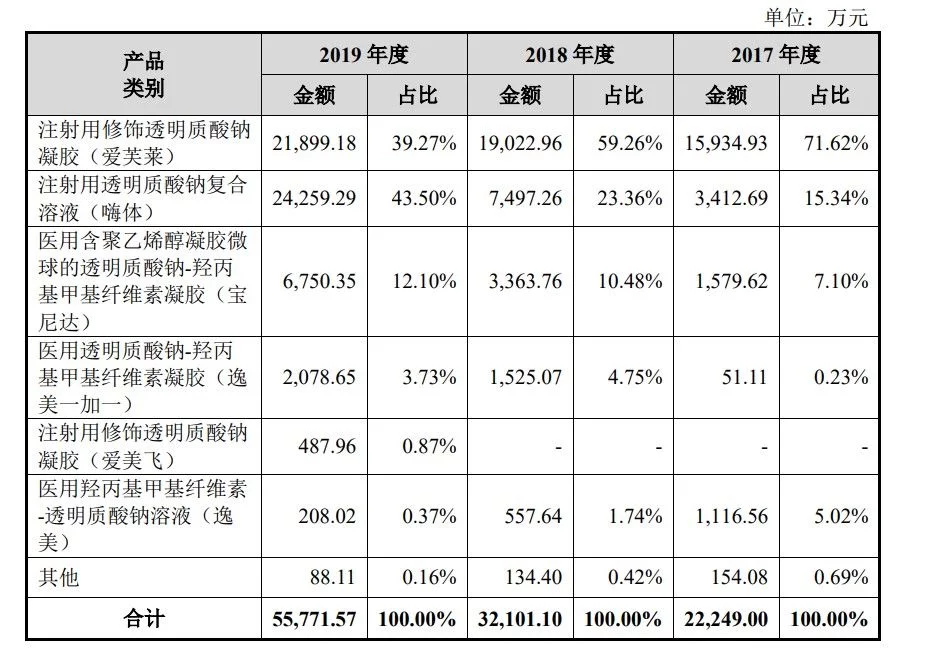
从单品来说,嗨体作为国内目前唯一一款针对颈部皱纹改善的合规玻尿酸复合注射产品,在玻尿酸领域具有一定的先发优势。嗨体2016年12月刚拿证,2017年1月就上市,并为公司立下汗马功劳。其营收贡献从2017年占总营收的15.34%(3400万)直接上升到2019年占总营收的43.5%(2.42亿)。2020年报显示,爱美客全年营收主要增长仍来自于2016年上市嗨体为核心产品的溶液类注射针剂,合约贡献2/3,是妥妥的大单品。
图源:爱美客招股说明书截图
但从全部产品来看,作为玻尿酸三巨头的另外两家,华熙生物不断拓展终端产品,既生产原料药,也售卖医美产品、功能性护肤品、彩妆品等;昊海生科则不断买买买,涉及眼科、整形美容与创面护理、骨科、防粘连及止血四大板块。唯有爱美客只售卖医美终端产品,这固然使它如调研报告中所说,是上游药械商中最纯正的医美企业,但这也同时带给了它一个明显劣势,即产品种类太过单一。
据北京商报报道,目前,作为填充剂的玻尿酸超60种,同质化严重,且正在有越来越多的企业加入这一领域,中游医美机构华韩也推出了自有品牌玻尿酸。可以说,这并不是片蓝海,而是红海。在这种情况下,产品种类单一的爱美客又如何在以后的竞争中保持优势?
并且,将嗨体作为大单品的经营策略,也在某种程度上放大了自身的危险性。在医美行业不断发展的态势下,未来很难说没有其他品牌推出针对颈部的玻尿酸产品,用户哪个效果好认哪个,对品牌很难说得上忠诚,到时候,爱美客又将如何留住原有用户?

图源:摄图网
不断推出新的产品或许可以如调研报告标题所说成为医美行业长期主义的践行者,但实际情况是,A股上市时,爱美客计划募集资金19.35亿元,最终实际募集资金高达34.35亿元,超募资金达到15亿元。据红星新闻报道,且2020年9月23日,募集资金就已划至公司指定账户,但截至目前,这笔资金仍有近20亿元处于闲置状态。这意味着爱美客自身扩张生产规模、加大研发的速度十分缓慢。
而且到2021年年底,19.35亿元承诺投资资金仅使用了7.43亿。除了用于补充流动性的6亿元全部使用之外,其他项目的投资进度十分缓慢,基因重组蛋白研发生产项目的投资进度甚至不足0.2%。
在研发投入严重不足且进度缓慢的情况下,又是如何为爱美客贴上长期主义标签的?
堪比茅台的暴利能否持续?作为医美产品,爱美客的暴利也令人咂舌,而这或许也是被划入评判未来发展的重要因素。
从招股书看,在爱美客的6款产品中,贡献最大营收的三款产品分别为:嗨体、爱芙莱、宝尼达。据港股研究社,三者2019年的平均售价分别约为353元/支、311元/支、2547.5元/支,三者2019年的毛利率分别约为93%、90%、98.7%,由以上数据可知,三者的成本分别仅约为25元/支、31元/支,33元/支。
2021年爱美客营收14.48亿元,同比增长104.13%。净利润9.57亿元,同比增长120.89%,不仅超过了玻尿酸龙头华熙生物的7.82亿元,甚至是昊海生科净利润的2倍有余。今年第一季度,爱美客毛利率高达94.45%,比同期茅台的毛利率92.37%还高出两个百分点。
但和讯网报道,近几年除了嗨体外,其他玻尿酸产品都呈现量价齐跌的趋势。比如逸美的单价近几年持续下调,从931元下降到606元,销售四年同比负增长;爱芙莱号称带有麻药的注射产品,目前销售数量增速明显放缓,销售单价下降趋势非常明显。
图源:摄图网
而在通过降低价格还是没能提升销量的情况下,爱美客持续的暴利又能否长久?而且,随着越来越多的竞争者加入透明质酸行业,该行业的产品价格已经开始较大幅度下降。数据显示,透明质酸原材料的平均价格已由2017年的210元/克逐渐降至2021年的124元/克,国内透明质酸的皮肤填充剂的平均出厂价由2018年的1557元/瓶降至2021年的1111元/瓶。
爱美客官网显示,一支透明质酸钠复合溶液的规格在0.5ml~2.5ml之间,在淘宝平台上,我们可以看到,到了消费者端,成本为20多块钱的嗨体甚至被售卖至1980元/ml。而今后在赛道不断拥挤的情况下,用户还愿意为成本20、30的玻尿酸付出上千元的价格吗?当用户端的消费需求发生改变,爱美客堪比茅台的高利润又如何继续保持下去?
大环境隐忧此外,从大环境层面来看,持续三年且如今仍然不断反复的疫情也给医美行业造成了重创。据天下美商报道,2021上半年医美相关企业注销了1413家,比2020一年都多出了近500家(企查查数据)。在疫情期间,太多用户不方便出门,医美机构采取闭店等措施进行防控,造成的伤害是针对整个医美行业的。
而且,近年来政策对医美行业的监管正逐步收紧。2020年7月29日,国家市场监督管理总局发布《市场监管总局关于加强网络直播营销活动监管的指导意见(征求意见稿)》,明确提出,不得以网络直播形式发布医疗、药品、医疗器械等广告。
2021年6月,国家卫健委发布《关于印发打击非法医疗美容服务专项整治工作方案的通知》。
2021年11月2日,国家市场监管总局正式发布《医疗美容广告执法指南》,对制造容貌焦虑,将容貌不佳与低能懒惰贫穷等负面评价因素做不当关联或者将容貌出众与高素质勤奋成功等积极评价因素做不当关联,宣传诊疗效果或者对诊疗的安全性、功效做保证性承诺等九大情形予以重点打击。该《指南》的发布也意味着针对医疗美容行业的靴子正式落地。
图源:摄图网
尽管政策和疫情对医美行业的打击更多是针对消费端的,但毫无疑问的是,消费端数据的下降必然会蔓延至上游生产商。在这种大环境下,若说公司产品的销量、营收不会受到影响,恐怕很难让人信服。
不过,也有相关业内人士向财视传媒表示,近些年在医美行业中,不用进行手术的轻医美正在受越来越多用户喜欢。而爱美客作为轻医美产品生产商,其实还是有非常明显优势。只不过,面对公司产品种类单一、研发不足、赛道逐渐拥挤以及疫情和政策的打击等情况,将其目标价位为 638.00 元,预期上涨幅度为 7.23%的评价,到底是估值过高的泡沫,还是实打实的实力,恐怕还有待观察。
“比特财经”的新闻页面文章、图片、音频、视频等稿件均为自媒体人、第三方机构发布或转载。如稿件涉及版权等问题,请与
我们联系删除或处理,客服邮箱:bitokx@163.com,稿件内容仅为传递更多信息之目的,不代表本网观点,亦不代表本网站赞同
其观点或证实其内容的真实性。

