

 X
使用“扫一扫”即可将网页分享至朋友圈。
国元策略丨A股观察及估值追踪周报0813
2022-08-31 06:47:34 来源:互联网


炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
 周频数据时间:2022年8月8日-2022年8月12日
//A股表现及风格观察
全球权益资产:全球权益资产普遍上涨,恒生指数、新加坡海峡指数表现不佳出现下跌。上证指数、深证成指分别上涨1.5%和1.2%,德国DAX及法国CAC40分别上涨1.6%和1.1%;港股下跌0.1%,美股SPX上涨3.3%。
大类资产横向对比:大类资产普遍上涨,美元指数出现回落。股:沪深300和上证指数周涨幅为0.8%和1.5%,创业板指上涨0.3%;债:国债、企业债涨幅分别为-0.0%和-0.1%,较前期基本不变;商:农产品上涨2.0%,金、铜、油分别上涨1.5%、3.6%和3.3%;外汇:美元指数下跌0.8%。
风格:市场风格来看,基于权益资产整体下跌,各类风格大多呈现周度上涨,其中周期风格涨幅最大,涨幅为+3.0%,较前值+5.4%。
大中小盘:大中小盘角度,小盘指数周度涨幅最大,周涨跌幅为+2.2%,大盘和中盘指数表现略弱,分别为+0.8%和+1.2%。
一级行业:周度表现中,煤炭(+8.5%)、石油化工(+6.9%)、综合(+5.0%)行业表现相对较好,位居前三;农林牧渔(-1.9%)、汽车(-0.5%)、计算机(+0.1%)表现相对较差,排名居后。
//估值跟踪
【主要指数估值变化】
估值及变化:上周万得全A市盈率(TTM)收于17.83,较上期上涨0.31,各主要指数估值出现不同程度走强。其中,创业板指估值上涨居前,上涨0.58;其他估值上涨偏弱。
历史分位:上证指数、万得全A、沪深300及创业板指5年市盈率历史分位分别为26.8%、44.6%、31.1%和48.7%,较前值有所上升。
【相对估值对比】
成长型与价值型的指数估值对比:上周二者估值比出现下跌,截至8月12日,创业板指/沪深300相对市盈率为4.33,较前值下跌2.29%;创业板指/沪深300相对市净率为4.25,较前值下跌0.36%。以成长型与价值型的指数估值对比,可以观察到不同风格估值的变化迥异,在此我们以创业板指与沪深300为代表的进行对比分析。
【细分行业估值分位】
PE(TTM):截至8月12日,市盈率分位数最高的行业分别是农林牧渔(97.7%)、汽车(90.9%)和综合(80.5%);市盈率分位数最低的行业分别是银行(0.6%)、医药生物(5.3%)和银行(5.6%)。
PB(LF):截至8月12日,市净率分位数前三的行业分别是电力设备(74.1%)、食品饮料(72.9%)和汽车(70.4%);市净率分位数后三的行业分别是银行(0.00%)、房地产(0.4%)和非银金融(0.9%)。
【不同板块估值分位】
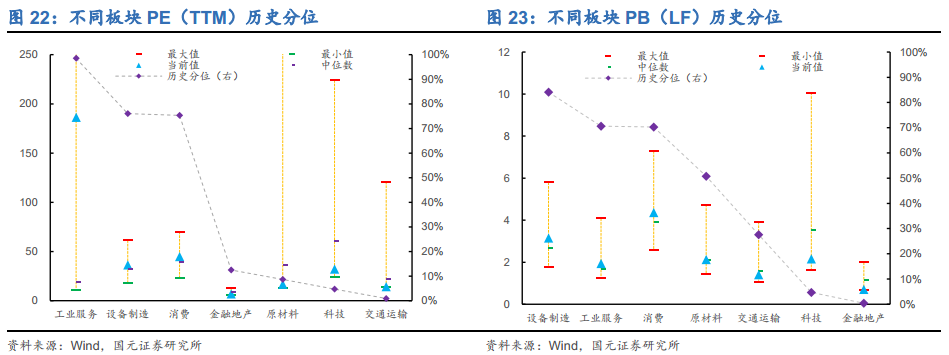
板板块视角来看,市盈率分位数较低的行业分别是科技、交运和原材料板块;市净率历史分位较低的板块分别为科技、金融地产和交运板块。
//风险溢价
截至8月12日,万得全A、沪深300和创业板指风险溢价分别为2.89、5.49和-0.83,较前值有所下降,市场风险偏好上升。
对比指数自身风险溢价均值水平,目前万得全A、沪深300和创业板指风险溢价水平仍高于均值。
//风险提示
疫情扩散超预期风险;国内经济复苏不及预期的风险;数据统计与现实存在差异。
报告正文
01A股表现及风格观察
1.1全球权益资产观察
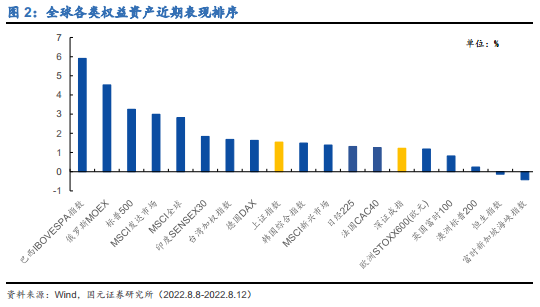
全球权益资产普遍上涨,恒生指数、新加坡海峡指数表现不佳出现下跌。上证指数、深证成指分别上涨1.5%和1.2%,德国DAX及法国CAC40分别上涨1.6%和1.1%;港股下跌0.1%,美股SPX上涨3.3%。

1.2大类资产横向对比
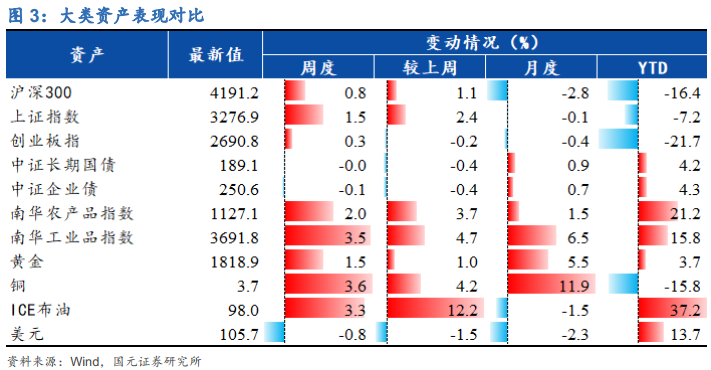
大类资产普遍上涨,美元指数出现回落。
股:沪深300和上证指数周涨幅为0.8%和1.5%,创业板指上涨0.3%;
债:国债、企业债涨幅分别为-0.0%和-0.1%,较前期基本不变;
商:农产品上涨2.0%,金、铜、油分别上涨1.5%、3.6%和3.3%;
外汇:美元指数下跌0.8%。

1.3 市场风格
市场风格来看,基于权益资产整体下跌,各类风格大多呈现周度上涨,其中周期风格涨幅最大,涨幅为+3.0%,较前值+5.4%。此外,金融、消费、成长和稳定风格周度涨跌幅分别为+1.7%、+0.6%、+1.5%和+2.2%。


1.4 大中小盘观察
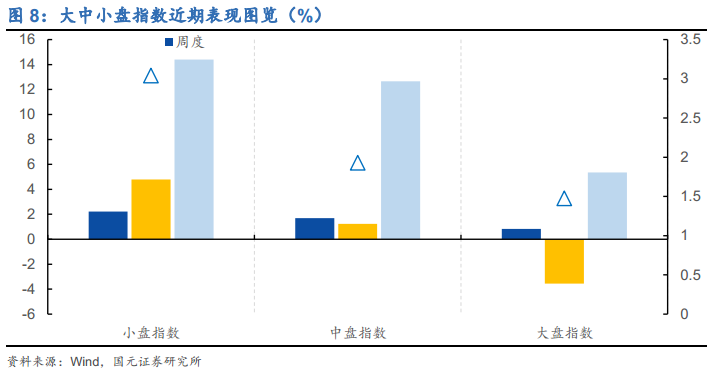
大中小盘角度,小盘指数周度涨幅最大,周涨跌幅为+2.2%,大盘和中盘指数表现略弱,分别为+0.8%和+1.2%。

1.5 一级行业观察
以申万一级行业为例,周度表现中,煤炭(+8.5%)、石油化工(+6.9%)、综合(+5.0%)行业表现相对较好,位居前三;农林牧渔(-1.9%)、汽车(-0.5%)、计算机(+0.1%)表现相对较差,排名居后。
行业涨跌幅周频变化来看,煤炭周涨跌幅较前值上涨较多,为+12.2%。


02估值跟踪
2.1 主要指数估值变化
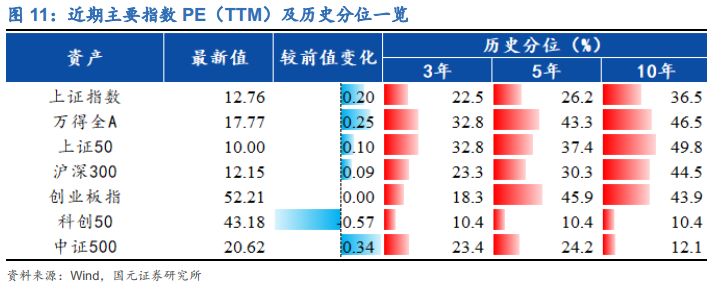
估值及变化:上周万得全A市盈率(TTM)收于17.83,较上期上涨0.31,各主要指数估值出现不同程度走强。其中,创业板指估值上涨居前,上涨0.58;其他估值上涨偏弱。
历史分位:上证指数、万得全A、沪深300及创业板指5年市盈率历史分位分别为26.8%、44.6%、31.1%和48.7%,较前值有所上升。
结合历史走势,其一,目前万得全A指数和创业板指均处于估值水平均值下方,且接近均值的位置,均值视角下A股主要指数估值仍位于低位;其二,以2010年为起始,动态追踪估值历史分位,观察可见目前万得全A和创业板指估值历史分位分别为47.4%和48.6%(2022.8.12),较4月末伴随指数估值修复,历史分位有所上升,且走出了估值分位下行区间,图形呈反转之势。


2.2相对估值对比
创业板指/沪深300 PE(TTM)/PB(LF)
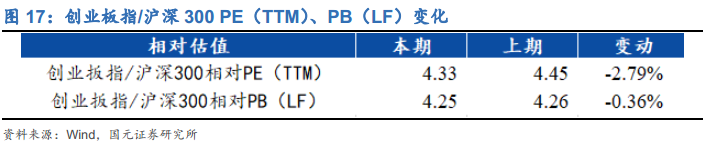
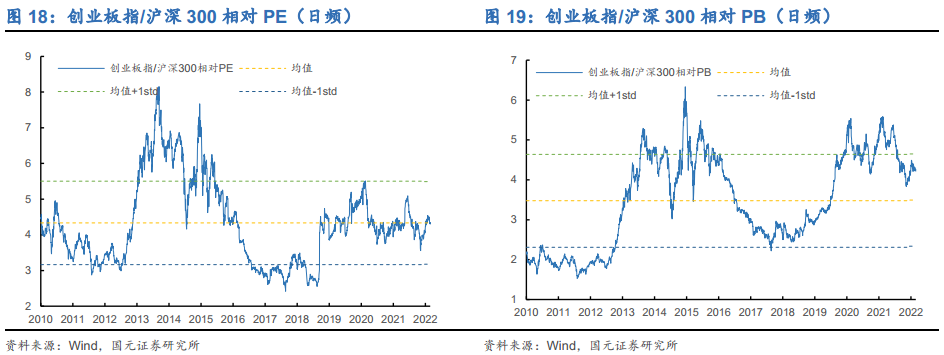
以成长型与价值型的指数估值对比,可以观察到不同风格估值的变化迥异,在此我们以创业板指与沪深300为代表的进行对比分析。
上周二者估值比出现下跌,截至8月12日,创业板指/沪深300相对市盈率为4.33,较前值下跌2.29%;创业板指/沪深300相对市净率为4.25,较前值下跌0.36%。
2.3 细分行业估值变化
市盈率PE(TTM)
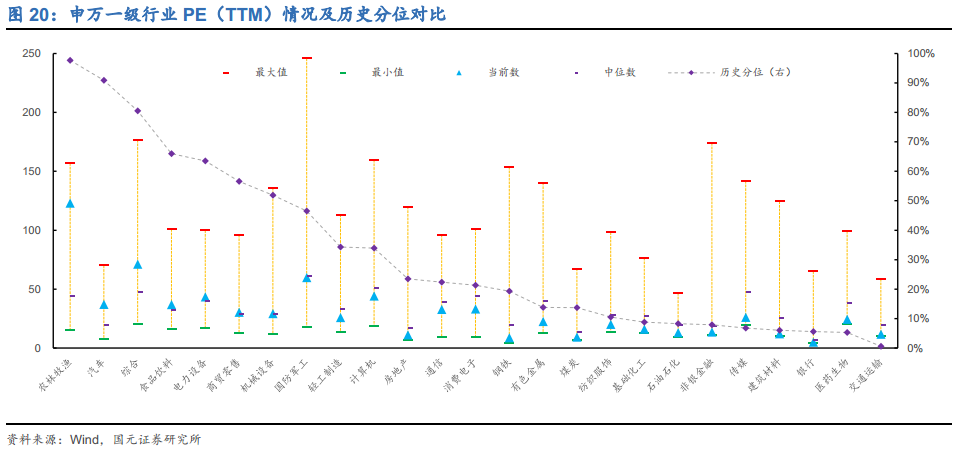
从PE(TTM)视角来看,截至8月12日,市盈率分位数最高的行业分别是农林牧渔(97.7%)、汽车(90.9%)和综合(80.5%);市盈率分位数最低的行业分别是银行(0.6%)、医药生物(5.3%)和银行(5.6%)。
市净率PB(LF)
截至8月12日,市净率分位数前三的行业分别是电力设备(74.1%)、食品饮料(72.9%)和汽车(70.4%);市净率分位数后三的行业分别是银行(0.00%)、房地产(0.4%)和非银金融(0.9%)。

2.4 不同板块估值变化
板块视角来看,市盈率分位数较低的行业分别是科技、交运和原材料板块;市净率历史分位较低的板块分别为科技、金融地产和交运板块。
03风险溢价
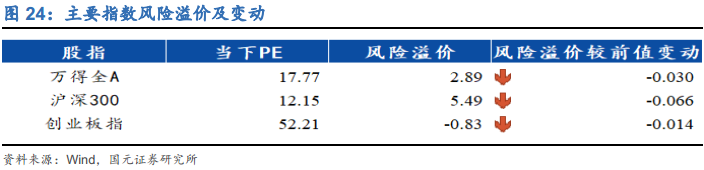
A股市场的风险溢价水平ERP越小,市场的风险偏好越高,股市上涨的动力也就越大,风险溢价往往和指数呈非常明显的负相关性。
截至8月12日,万得全A、沪深300和创业板指风险溢价分别为2.89、5.49和-0.83,较前值有所下降,市场风险偏好上升。
对比指数自身风险溢价均值水平,目前万得全A、沪深300和创业板指风险溢价水平仍高于均值。


疫情扩散超预期风险;
国内经济复苏不及预期的风险;
疫情扩散超预期风险。
郑重声明
“比特财经”的新闻页面文章、图片、音频、视频等稿件均为自媒体人、第三方机构发布或转载。如稿件涉及版权等问题,请与
我们联系删除或处理,客服邮箱:bitokx@163.com,稿件内容仅为传递更多信息之目的,不代表本网观点,亦不代表本网站赞同
其观点或证实其内容的真实性。

