

 X
使用“扫一扫”即可将网页分享至朋友圈。
芯片科普系列(二):芯片制造篇
2022-08-25 07:51:11 来源:互联网


作者:华夏基金数量投资部高级副总裁 赵宗庭,现管理芯片ETF(159995)、中证1000ETF(159845)、纳斯达克ETF(513300)等指数基金。
芯片产业作为科创板重点支持的领域之一,已有57家芯片相关产业的科技创新企业在科创板上市,占据A股同类公司的半壁江山科创板已汇聚了一批突破关键核心技术、市场认可度高的芯片行业领先企业,涵盖了设计、制造、材料、设备、封测等产业链环节,产业集聚效应日趋明显,形成了产业功能完备的发展格局。
科创板总市值前10名的公司中有4家为芯片产业公司。科创板芯片相关企业成长性突出,2021年年度报告净利润和营业收入同比增速分别达到181%和43%,全部公司实现营业收入正增长。科创板芯片相关企业研发投入持续加大,全年研发投入金额176.6亿元,同比增长15.4%,研发投入占营业收入比例15.1%,研发力度跻身A股同行业公司前列,为产业链高质量发展提供有力支撑。(资料来源:上交所)细心的投资者朋友可能发现芯片ETF(159995)跟踪的国证半导体芯片指数(980017)的编制方案最近有了新变化,2022年6月样本定期调整时,将上市满一年的科创板证券纳入指数的选样空间,也就是说芯片ETF即将纳入科创板芯片相关个股。根据编制规则,截至2022年4月30日,上市满一年且过去6个月日均总市值排名靠前的科创板股票中,中芯国际大概率会纳入国证半导体芯片指数。
国证半导体芯片指数编制方案
修订前修订后三、选样空间满足下列条件的所有A股:1.非ST、*ST股票;2.上市时间超过六个月,或上市以来日均总市值排名在选样空间前3位,上市时间超过3个月;3.公司最近一年无重大违规、财务报告无重大问题;4.公司最近一年经营无异常、无重大亏损;5.考察期内股价无异常波动;6.公司业务范畴属于芯片产业中材料、设备、设计、制造、封装和测试等。三、选样空间满足下列条件的沪深A股和红筹企业发行的存托凭证:1.非ST、*ST证券;2.科创板证券上市时间超过1年;其他证券上市时间超过6个月,或上市以来日均总市值排名在选样空间前3位,上市时间超过3个月;3.公司最近一年无重大违规、财务报告无重大问题;4.公司最近一年经营无异常、无重大亏损;5.考察期内证券价格无异常波动;6.公司业务范畴属于芯片产业中材料、设备、设计、制造、封装和测试等。资料来源:国证指数。
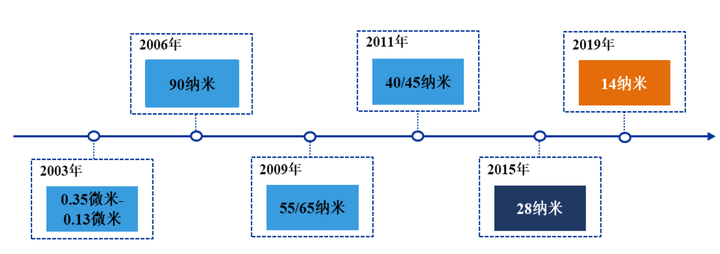
这一期我们就从介绍中芯国际开始,详细说说我国芯片制造的现状和未来发展。从中芯国际全称中芯国际集成电路制造有限公司我们可以看出,中芯国际是做集成电路也就是芯片制造的。中芯国际是世界领先的集成电路晶圆代工企业之一,也是中国大陆集成电路制造业领导者,拥有领先的工艺制造能力、产能优势、服务配套,向全球客户提供0.35微米到14纳米不同技术节点的晶圆代工与技术服务。根据IC Insights公布的2021年纯晶圆代工行业全球市场销售额排名,中芯国际位居全球第四位,在中国大陆企业中排名第一。
晶圆制造有哪些成熟商业模式?
上一期中,我们在《亿见|芯片产业链系列研究一:芯片产业链及其投资周期初探》中简单地介绍到半导体芯片产业链分为核心产业链和支撑产业链。目前来看,核心产业链主流商业模式有两种:
IDM模式,即垂直整合制造模式,其涵盖了产业链的集成电路设计、制造、封装测试等所有环节;垂直整合制造模式下的集成电路企业拥有集成电路设计部门、晶圆厂、封装测试厂,属于典型的重资产模式,对研发能力、资金实力和技术水平都有很高的要求,因而采用垂直整合制造模式的企业大多为全球芯片行业的传统巨头,包括英特尔、三星电子等。
Foundry 模式,即晶圆代工模式,仅专注于集成电路制造环节。晶圆代工模式源于集成电路产业链的专业化分工,形成无晶圆厂设计公司、 晶圆代工企业、封装测试企业。其中,无晶圆厂设计公司为市场需求服务,从事集成电路设计和销售业务;晶圆代工企业以及封装测试企业为这类设计公司服务。目前,世界领先的晶圆代工企业有台积电、格罗方德、联华电子和中芯国际等。
晶圆制造的流程是什么样的?
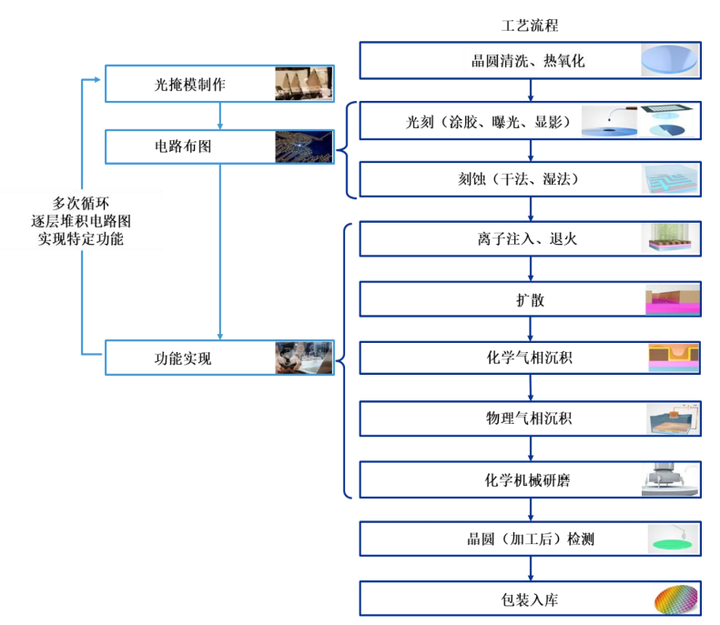
晶圆制造是指在制备的晶圆材料上构建完整的物理电路,过程包括掩模制作、切片、研磨、扩散、光刻、刻蚀、离子注入等核心工艺。
晶圆制造工艺流程
资料来源:中芯国际招股说明书
中国大陆晶圆制造发展如何?
中国大陆晶圆代工行业起步较晚,但发展速度较快。中国半导体行业协会统计,2021年中国集成电路产业销售额为10458.3亿元,同比增长18.2%。其中,设计业销售额为4519亿元,同比增长19.6%;制造业销售额为3176.3亿元,同比增长24.1%;封装测试业销售额2763亿元,同比增长10.1%。2021 年中国集成电路产业制造业实现销售额 3176亿元人民币,相较于 2011 年的431.6 亿元人民币,复合增长率达 22.09%,实现高速稳定增长。
中国集成电路产业销售额
年份设计制造封测销售额(亿元)同比增长销售额(亿元)同比增长销售额(亿元)同比增长2012年621.718.10%501.116.10%1,035.76.10%2013年808.830.10%600.919.90%1,098.96.10%2014年1,047.429.50%712.118.50%1,255.914.30%2015年1,325.026.50%900.826.50%1,384.010.20%2016年1,644.324.10%1,126.925.10%1,564.313.00%2017年2,073.526.10%1,448.128.50%1,889.720.80%2018年2,519.321.50%1,818.225.60%2,193.916.10%2019年3,063.521.60%2,149.118.20%2,349.77.10%2020年3,778.423.30%2,560.119.10%2,509.56.80%2021年4,519.019.60%3,176.324.10%2,763.010.10%数据来源:中国半导体行业协会
受益于物联网、云计算与大数据等相关产品需求成长,集成电路晶圆代工产业目前已成为支撑经济社会发展的基础性和先导性产业,其发展程度成为科技发展水平的核心指标之一,影响着社会信息化进程。
中国大陆晶圆制造发展的差距大吗?
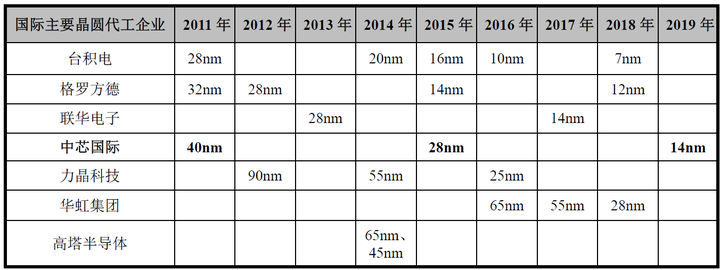
制造大陆制程落后数代。我国台湾地区的台积电依靠先进的制程,在全球占据约50%的市场份额,除台积电之外三星在其余厂商中市场份额较为领先。制程是指芯片上电路与电路之间的距离,一片指甲大概0.1毫米,把指甲横切切成10万条线,每条线就大约等于1纳米。大陆地区晶圆工艺制程落后大概是两到三代,台积电和三星均已实现量产的芯片制程达到7nm,而大陆集成电路制造业的瓶颈在于国内厂商的技术存在差距,制程较为落后,如中芯国际目前在攻克14nm制程的量产,中芯国际A股IPO 40%募资投向12英寸芯片SN1项目,采用14nm及更先进制程。
国际主要晶圆代工企业在关键技术节点的量产时间对比
资料来源:中芯国际招股说明书
中芯国际在关键技术节点的量产时间
资料来源:中芯国际招股说明书
中国大陆晶圆制造发展的瓶颈有哪些?
大陆晶圆制造的发展瓶颈主要在设备和材料方面,尤其是光刻机领域制约较大。晶圆制造设备方面,由于坚实的技术壁垒和客户壁垒,半导体制造设备的市场基本都被海外企业占领,几家国际企业占据全球90%以上的市场份额,核心设备光刻机,荷兰阿斯麦尔ASML占据75%的市场份额,在高端光刻机(EUV)领域几乎霸占全部市场;晶圆制造设备国内企业快速成长,但技术节点多数都还比较落后,大部分设备在28nm制程以上,在高端光刻机等核心设备方面仍旧空白。半导体材料的高端产品市场主要被欧美日韩台都少数国际大公司垄断,由于高端产品的技术壁垒非常高,国内企业长期研发投入和积累不足,我国半导体材料多处于中低端领域。所以目前从芯片制造设备、制造材料到芯片制造工艺,我国都与国际先进水平有较大的差距,但这个差距一直在缩小,而且未来一定会有所突破的。
晶圆制造市场未来增速如何?
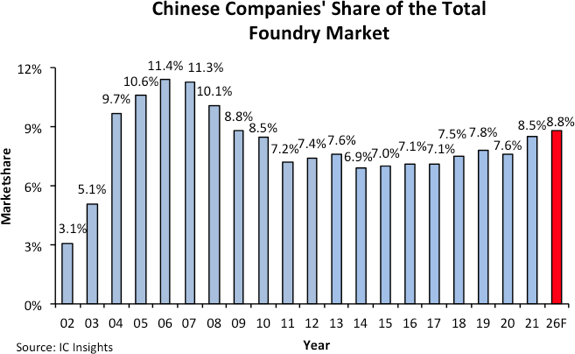
根据IC Insights数据,2021年全球晶圆代工厂销售收入为1101亿美元,同比增长26%;预计2022年晶圆代工厂销售额有望达1321亿美元,同比增长20%。2016-2021年全球晶圆代工厂增长快速,CAGR为11.0%。2021年中国大陆晶圆代工龙头中芯国际、华虹集团销售额同比增长分别为39%、52%,均高于整体市场增速(26%),中国大陆晶圆代工市场份额在2021年增长0.9个百分点至8.5%;中国大陆晶圆代工市场份额有望保持相对平稳,2026年市场份额预计为8.8%。
中国大陆晶圆代工市场份额
资料来源:IC Insights
2022上半年,新冠疫情、俄乌冲突等事件,给全球芯片行业的发展带来了不确定因素,在消费电子需求疲软的同时,新能源汽车和工业领域的需求增长,导致芯片制造产能结构性紧缺在短期内的加剧。晶圆代工厂涨价延续,以台积电、三星为首的多家国际、国内制造大厂调涨芯片报价,行业高景气持续。近期很多上市公司披露了2022年一季度财务报告,中国大陆晶圆代工企业销售收入再创新高,中芯国际一季度实现收入18.42亿美元,环比增长16.6%,同比增长66.9%;毛利率40.7%,环比提升5.7%,同比提升18%,毛利率超出指引,充分受益行业高景气。
因此,短期来看,中国大陆晶圆代工供需缺口仍旧很大,晶圆制造产能将在2022年继续保持紧张;长期来看,国产替代给中国大陆晶圆制造板块带来的成长性,应优先于产业周期性考虑,战略性看多本土晶圆代工资产。
温馨提示:本资料不作为任何法律文件,资料中的所有信息或所表达意见不构成投资、法律、会计或税务的最终操作建议, 我公司不就资料中的内容对最终操作建议做出任何担保。在任何情况下,本公司不对任何人因使用本资料中的任何内容所引致的任何损失负任何责任。我国基金运作时间较短,不能反映股市发展的所有阶段。市场有风险,入市需谨慎。
“比特财经”的新闻页面文章、图片、音频、视频等稿件均为自媒体人、第三方机构发布或转载。如稿件涉及版权等问题,请与
我们联系删除或处理,客服邮箱:bitokx@163.com,稿件内容仅为传递更多信息之目的,不代表本网观点,亦不代表本网站赞同
其观点或证实其内容的真实性。

