

 X
使用“扫一扫”即可将网页分享至朋友圈。
【生猪养殖研究体系】深度研究猪周期、牧原股份(行业周期、产能供应、公司财报分析、2023年猪价预测)
2023-03-06 01:16:10 来源:undefined



本文整合前期对生猪养殖行业各分项研究为一体,分为三个部分:第一,猪周期原理,生猪产能与生猪价格的相关关系;第二,牧原股份的财务报表分析、流动性风险分析、未来利润空间;第三,2023年生猪价格走势预测。
目 录
1 猪周期原理
1.1 猪周期形成的原因1.2 国家政策方向
1.3 生猪产能与生猪价格的相关关系
2 牧原股份
2.1 公司简况
2.2.1 企业简介
2.1.2 养殖模式
2.2 财务报表分析(基本面)
2.2.1 偿债能力
2.2.2 盈利能力
2.2.3 营运能力
2.2.4 成长能力
2.3 流动性风险分析
2.3.1 资产负债率
2.3.2 有息负债与货币资金的比例
2.3.3 经营现金流
2.3.4 资金储备
2.3.5 生猪价格
2.4 未来利润空间
3 2023年生猪价格走势预测
Part1 猪周期原理
1.1 猪周期形成的原因
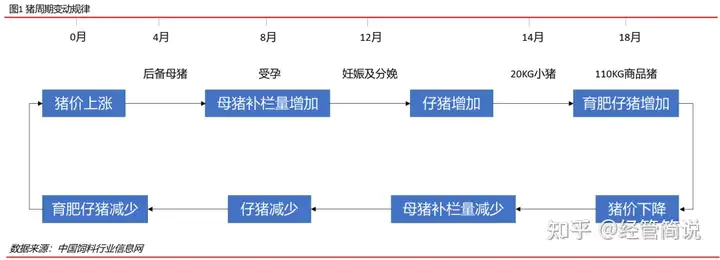
可以看出,整个猪周期的时间大概为36个月,但每轮猪周期持续时间、价格波动并不是简单重复前一轮周期的情况,我国目前的生猪养殖产业结构仍以农户散养为主,散养户对市场中的信息把控不充分但农户间行为又具有一致性,进而出现上行区间盲从扩大生产,下行区间恐慌性减产的非理性行为。
生猪供给的基本逻辑在于,当受到疫病、政策等外部冲击时,当期供给量减少,出现供需缺口,需求大于供给,价格开始上行,毛利提高,此时供给端的生产者发现利润提高,一方面原有养殖者会进一步增加养殖量,另一方面会有大量的新养殖者,供需缺口逐步收缩,直至供大于需,价格出现下行,毛利降低,最终大多数养殖者亏损出局,达到新的供需平衡。
由于每轮猪周期中,疫病的严重程度、政策的影响力度不同,养殖者的资金实力不同,导致每轮猪周期的时长、价差会有明显的差异,所以对于猪周期的把握,要结合历史参考和当期的影响因子特性两方面来应对。
本轮猪周期从2018年开始,2021年上半年,能繁母猪存栏量和生猪出栏量持续上行,6 月末全国能繁母猪存栏量达到峰值,生猪价格持续下跌,到10月后出现小幅反弹。2022年,整体处于生猪产能去化阶段,价格处于低位运行。
1.2 国家政策方向
在“十四五”全国畜牧兽医行业发展规划中,指出到2025年猪肉自给率保持在95%左右,猪肉产能稳定在5500万吨左右,生猪养殖业产值达到1.5万亿元以上,实现畜禽核心种源自给率达78%。同时强调,在养殖、屠宰、加工、冷链物流全产业链生产经营集约化、标准化、自动化、智能化水平迈上新台阶。
我国传统的生猪养殖行业呈小而散的特点,行业集中度低,“价格惯性”巨大,猪价平滑难度极高,所以规模化、智能化的养殖模式是政策鼓励的方向。
1.3 生猪产能与生猪价格的相关关系
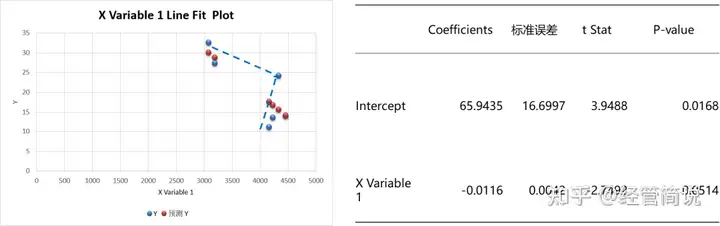
取2017年至2022年9月数据,通过回归分析,可以看出,N-1年能繁母猪存栏量与N年生猪价格呈显著负相关关系,即上一年能繁母猪存栏量同比增加、本年生猪价格同比降低。不过,在生猪价格位于25元/kg之下时,能繁母猪存栏量同比增加对本年生猪价格同比降低的影响较小;在生猪价格位于25元/kg之上时,能繁母猪存栏量同比增加对本年生猪价格同比降低的影响较大。
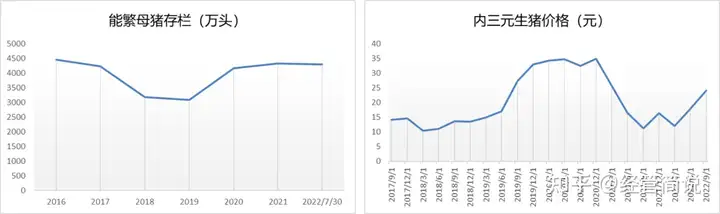
由历年走势来看,N-1年生猪存栏量与N年生猪价格基本呈反向关系。
Part2 牧原股份
2.1 公司简况
2.2.1 企业简介
业务范围:公司业务涉及饲料加工、生猪育种、种猪扩繁、商品猪饲养、屠宰加工,是农业产业化国家重点龙头企业,是我国最大的自育自繁自养大规模一体化的生猪养殖企业之一,也是我国最大的生猪育种企业之一。
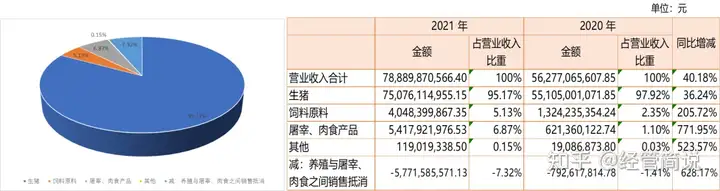
生猪、饲料原料、屠宰和肉食产品、其他分别占主营业务收入的95.17%、5.13%、6.87%、0.15%,其中养殖与屠宰、肉食之间销售抵消比例为-7.32%。其中生猪类自然人客户销售收入占营业收入的57.87%。截至2021年末公司共有6家屠宰子公司实现投产,已投产屠宰产能1,600万头/年。
从数据统计来看,生猪销售业务仍为影响业绩的主要业务,屠宰业务规模有所增加,但体量过小。
发展历程:公司1992年成立,到上市前,用22年发展,拥有曹县牧原、钟祥牧原、卧龙牧原和邓州牧原4家子公司。2014年上市,当年设立了唐河牧原、扶沟牧原等6家全资子公司。2014 年到2021年上半年,在七年半的时间内,公司控股子公司数量就增加了259家,平均每年增加34.5家。
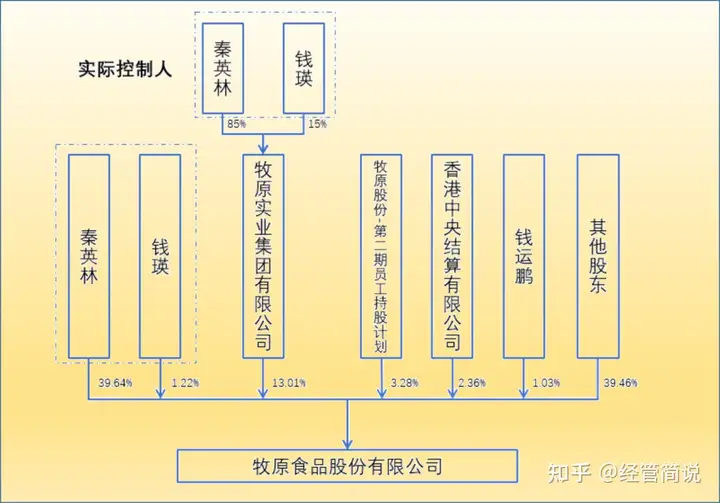
股权结构:实控人秦英林、钱瑛夫妇直接和间接持有公司53.87%的股份,是公司的绝对控股股东。截至2022年2月,公司员工持股占公司总股份的3.28%。
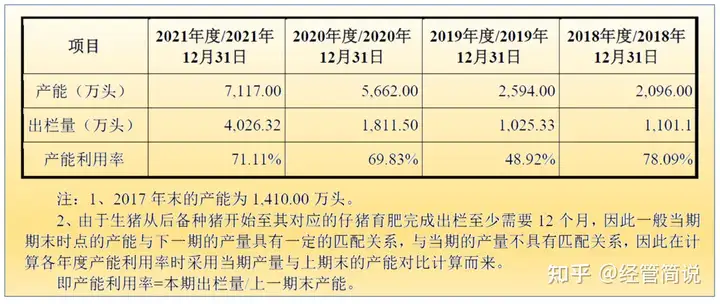
企业规模:牧原实业集团有限公司注册资本60亿人民币、实缴资本60亿人民币;截至2021年末,总资产1772.66亿元,净资产686.04亿元,生猪养殖产能7117万头;近三年年产值202.21亿元、562.77亿元、788.9亿元,年均复合增长57.42%,均值517.96亿元。
产能区域:从地域上看,公司产能主要分布在长江以北地区,其中在河南省最为集中,设立的控股子公司数量达68家,生猪产能超过30%,在黑、吉、辽、蒙区域设立的子公司数量达到47家,产能占比约为20%,山东省、安徽省产能占比约10%,江苏、湖北等省产能占比各在5%左右。
战略布局:(1)科学育种战略:截止2021年末,公司已出资设立11家种猪公司开展种猪育种及销售业务;(2)“全自养、全链条、智能化”战略:公司有计划进一步扩大饲料加工、种猪选育、种猪扩繁、商品猪饲养、屠宰肉食等生产环节经营规模;(3)标准化生产战略:公司已申请猪舍设计、猪舍智能送料系统、猪舍智能液态饲喂装置等多项专利技术。
2.1.2 养殖模式
牧原股份2021年生猪出栏量占全国总出栏量的比重为6%,第二为正邦科技,占比2.22%。目前来看,牧原股份处于行业龙头地位。
养殖模式与同业其他企业也有所差异,主要是自繁自养。具体而言,从养殖模式上来看,生猪养殖模式从仔猪来源划分主要包括外购仔猪和自产仔猪,育肥环节主要模式包括自育肥和“公司+农户”。自繁自养即是自产仔猪、自育肥。
自产仔猪的优势在于仔猪供应较为稳定,成本端受周期性补栏需求变化的影响较小,育种改良也有利于猪企自身长远发展。不足之处在于育种环节投入较大且专业性要求较高,生产随价格调整的灵活性相对较弱;自育肥的优势在于生物安全防控方面具备一定优势,同时可以较为灵活的根据仔猪和商品猪的价格变化安排销售,在饲料消耗等成本方面具备相对较强的控制力。不足之处在于有土地资源的限制,猪舍属于重资产投入,企业的快速扩张规模有资金及建设周期的限制。
所以,利用自繁自养的优势、规避不足,需要企业具备较强的规模优势和抗风险能力,应对企业发展规模、扩张速度、养殖模式、管理体系、团队能力、运转机制之间的匹配问题。
2.2 财务报表分析(基本面)
2.2.1 偿债能力偿债比率
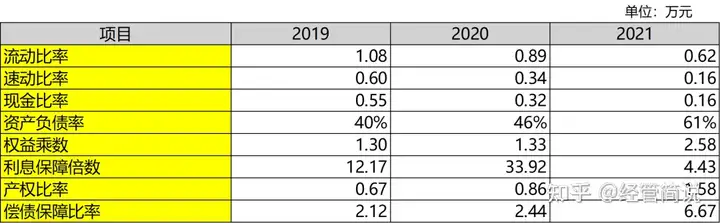
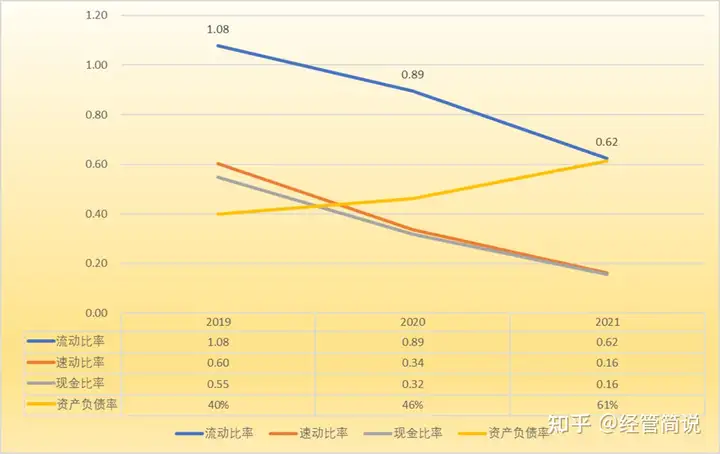
偿债能力
近三年,牧原股份资产负债率年均复合增长率为15.25%,达到61%,负债比例逐年提高,主要原因是发行公司可转债、银行借款,主要用途为猪场扩张、经营支出。
可以看出,流动比率、速动比率、现金比率年均复合增长率分别为-16.70%、-35.61%、-34.22%,意味着公司的资产流动性在逐年减弱、偿债压力逐年提高,这是现象,这种现象有无风险?流动性减弱的主要原因是企业产能的扩张,产能扩张叠加行业周期下行,导致三个指标逐年走低,在市场端,消费者对猪肉的消费偏好尚未发生明显变化,所以产品端不存在风险。也就是说,目前牧原面临偿债压力、但现金流来源仍然可靠,商业逻辑上无风险。
产权比率年均复合增长率为33.36%,达到1.58,表示财务结构为高风险、高收益,财务杠杆增加、行业上行时,股东会获取超额收益。
2.2.2 盈利能力
盈利比率
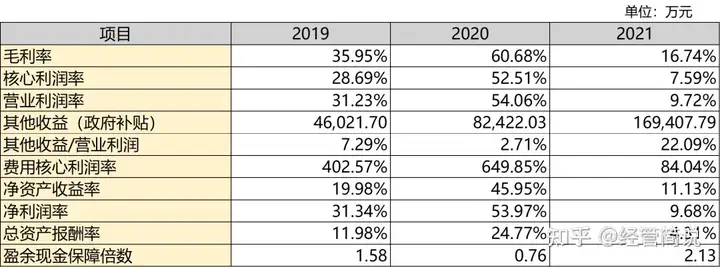
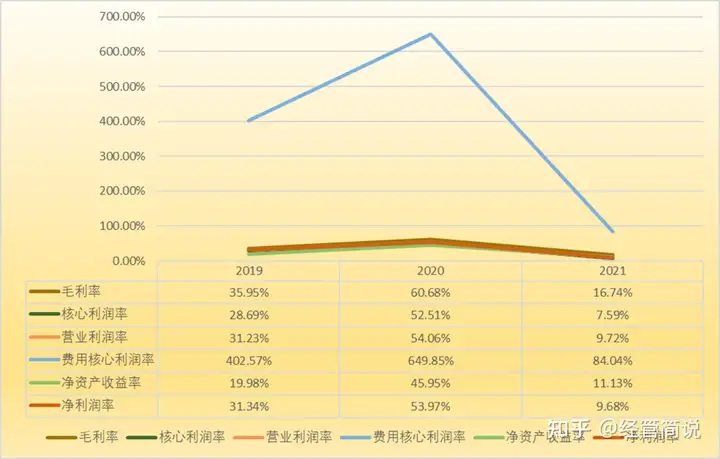
盈利能力
近三年,毛利率年均复合增长率为-22.49%,2021年为16.74%,毛利率的走低,主要两个原因:猪价降低、成本增加,猪价受行业周期下行影响、属于外部因素、非企业自身盈利能力恶化,成本控制端,2021年平均完全成本为14.5元/KG,处于行业第一。所以,毛利率走低,非自身能力问题,主要受行业影响,相反,成本控制得当,具备较强的成本管控能力。
核心利润率年均复合增长率为-35.80%,核心利润主要受毛利润和费用的影响,毛利润分析如上。费用端,从费用核心利润率来看,年均复合增长率为-40.68%,逐年走低且下滑速度大于核心利润率,表示费用支出对于利润的撬动作用在减弱,公司运行效率有待提高。出现这种现象的主要原因在于,短期内公司产能大幅扩张、人员储备大幅增加,人员利用效率不高,后期随着人岗匹配适应度提高,或许会有所改善。
营业利润率年均复合增长率为-32.23%,下滑速度小于核心利润率,表明公司的非经营性收入有所增加,从其他收益来看,年均复合增长率为54.40%,该项目主要为政府补贴,可以看出,政府补贴在一定程度上可以改善企业的盈利状况、缓解企业的经营压力。
盈余现金保障倍数年均复合增长率为10.61%,2021年达2.13,主要原因是净利润的降低。不过,也反映出公司经营性现金净流量较强的造血功能。
2.2.3 营运能力
营运比率
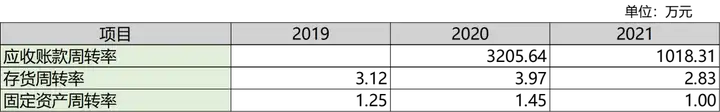
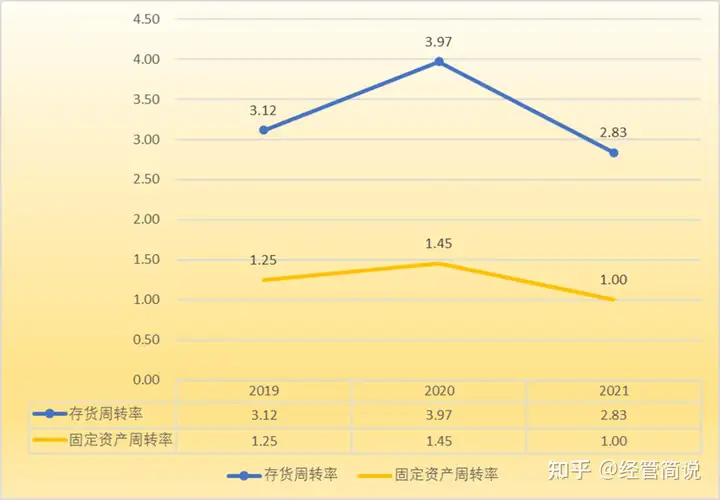
营运能力
资产营运方面,由于公司应收账款金额较小,不具分析价值,重点分析固定资产、存货的营运效率。
从数据来看,近三年存货周转率年均复合增长率为-3.10%,逐年走低,存货周转效率降低,结合逐年降低的费用核心利润率,可以看出目前公司的经营效率的确有进一步提升的空间,当前处于相对低效阶段,对于人员的业务熟练度、制度流程的响应速度都应重点关注,对于存在低效的流程、限制性过强的制度应及时调整优化,释放效率。
固定资产周转率年均复合增长率为-7.18%,降低的主要原因为两个方面:其一,固定资产短期数量激增,产能未完全利用;其二,公司效率未完全释放。随着时间的推移,或有改善。
综合来看,目前公司的营运效率不高,需及时注意人员的业务培训、制度和流程的优化,调整及时会释放效率,调整过慢可能会形成人员冗杂、效率加速降低的现象。
2.2.4 成长能力
成长比率
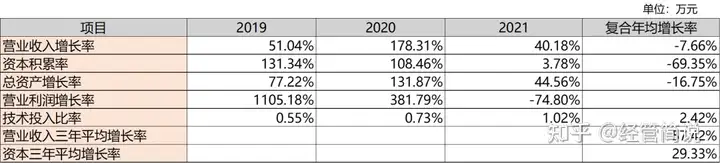
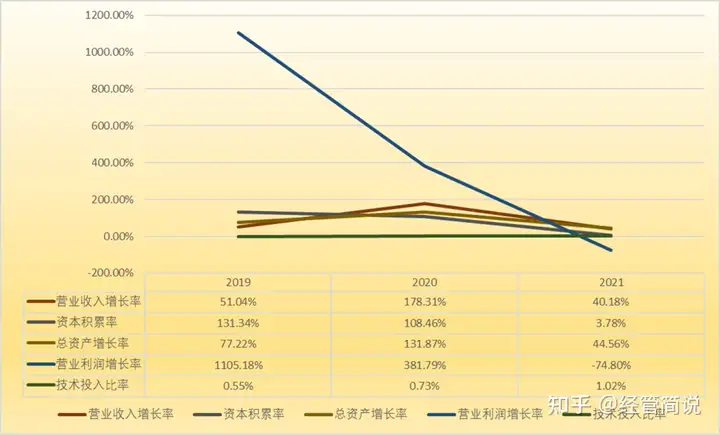
成长能力
从数据来看,公司的营业收入增长率、资本积累率、总资产增长率、营业利润增长率都在降低,成长速度放缓。结合行业来看,生猪行业是一个周期性极强的行业,所以这几个指标参考意义不强。
从技术投入比率来看,近三年年均复合增长率为2.42%,稳步提高,这与牧原股份的科技养猪战略有匹配度。公司重视科技、智能化的投入,可以在提高仔猪存活率、降低疫病死亡率、优化肉质等方面起到显著的正向作用。
结合技术投入增加、产能规模扩大、成本管控得当,可以推测,在行业周期上行中,牧原股份将是受益最大的企业。具体分析可以点击链接查看:
所以,在行业上行的周期区间内,公司具备极强的成长属性。
综合来看公司基本面,公司业务主要受行业影响、业绩良差随行业而动,目前面临一定的偿债压力、但现金流良好、自身具备成熟的业务能力,在现金流不断的前提下,基本面良好,可以信赖。
2.3 流动性风险分析
2.3.1 资产负债率
资产负债率同行业对比
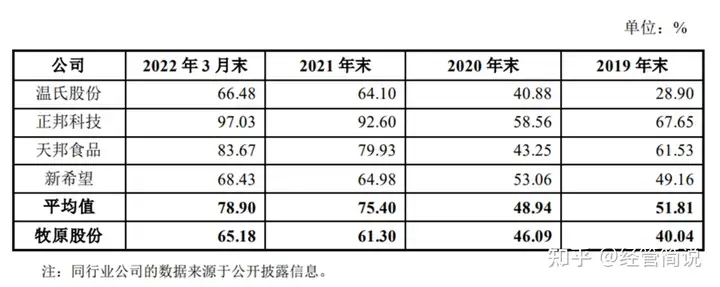
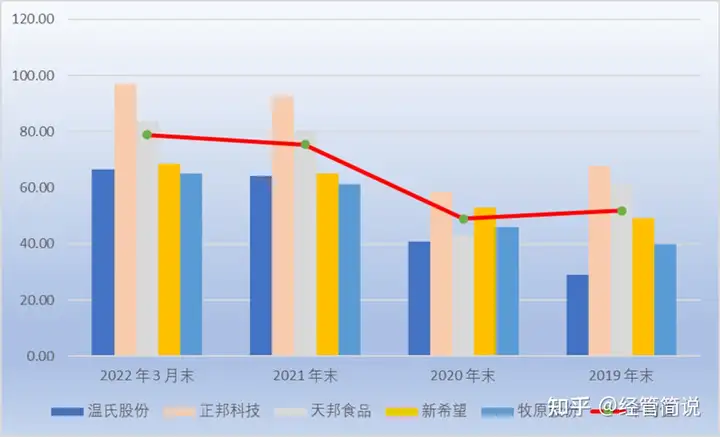
资产负债率同行业对比
通过对比,可以看出2021年、2022年一季度牧原股份的资产负债率与同行业可比公司中规模更为接近的公司相比,资产负债率最低,并且低于平均值。资产负债率处于相对偏低的水平。
2.3.2 有息负债与货币资金的比例
有息负债与货币资金的比例同行业对比
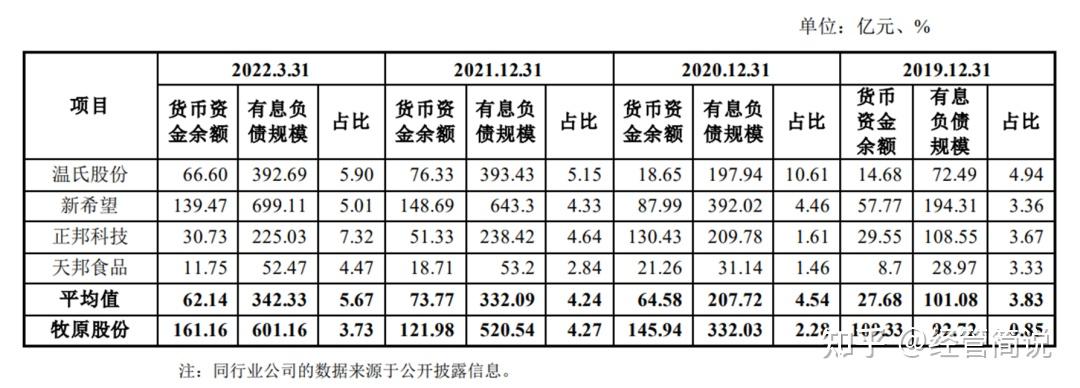
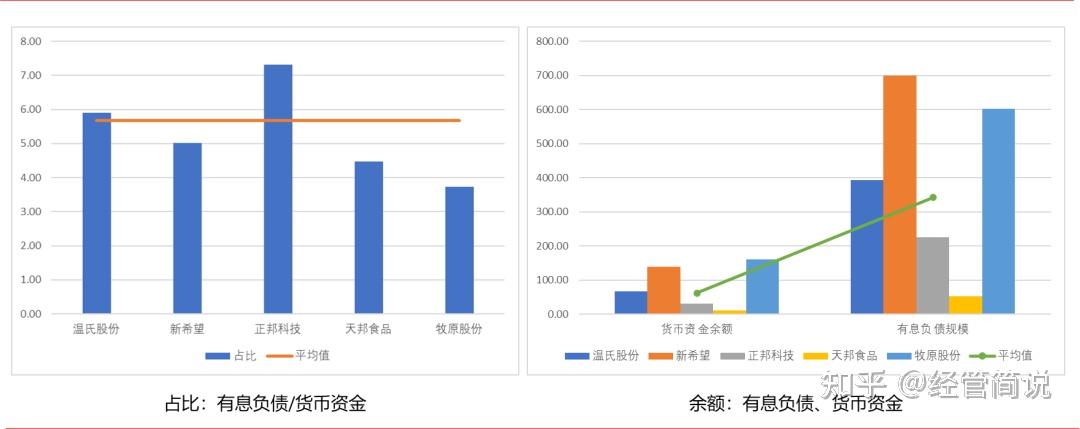
有息负债与货币资金的比例同行业对比
该比例为有息负债/货币资金,由表2可知,截至2022年一季度末,牧原股份的比值最低:3.73,并且远低于平均值5.67。意味着,牧原股份的有息负债与货币资金余额比例,相比同行相近的上市公司,整体更为谨慎,安全边际相对更高。
2.3.3 经营现金流
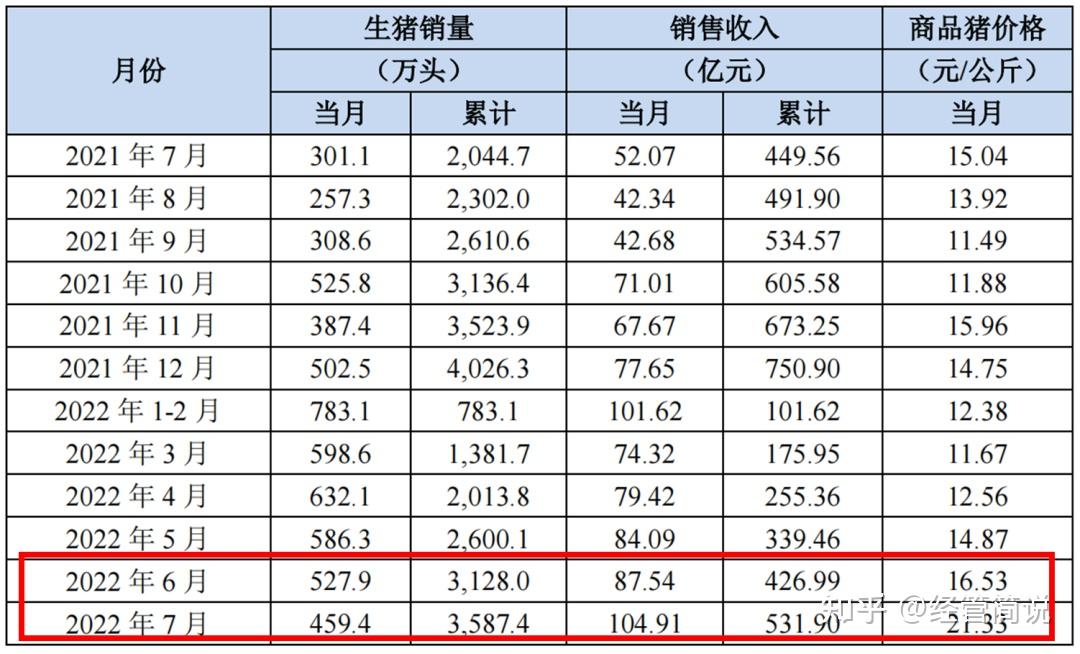
牧原股份近一年生猪销售简报
根据8月5日牧原股份公布的7月份生猪销售简报数据:
7月份牧原股份销售生猪459.4万头(其中仔猪销售56.9万头),环比降13%,同比增52.6%。当月生猪销售收入104.91亿元,环比增19.8%,同比增101.5%。商品猪销售均价21.33元/KG,比2022年6月份上升29.04%,比去年同期增41.8%。
4月牧原股份公布完全成本为略低于16元/KG,可以看出6月、7月,从经营性现金流端、利润端两个口径均实现正向。同时,公司的生猪销售业务采用“钱货两清”的销售结算模式。可见,牧原股份的经营现金流稳健,经营现金流入可以满足公司日常资金支出需求。
2.3.4 资金储备
资金储备主要涉及两个方面:资产变现和银行授信。
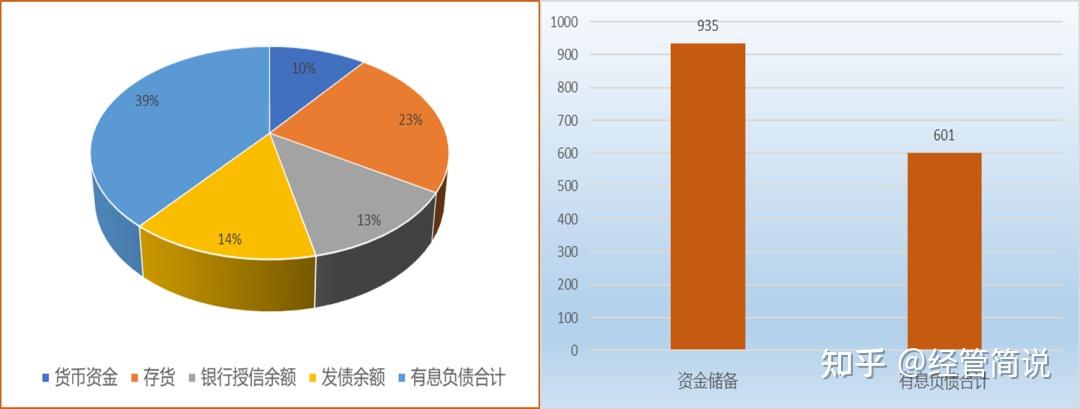
资金储备
资产变现:取2022年一季度财报数据,截至2022年3月31日,公司货币资金余额161.16亿元、存货358亿元,短期借款320亿元、6个月内到期的有息负债金额合计196.46亿元。货币资金+存货,可以覆盖短期借款。
银行授信:截至2022年3月31日,牧原股份已获得融资授信总额度为642亿元,未使用授信额度为196亿元;储备债券批文合计220亿,截至目前批文额度尚未使用。即在融资端尚有416亿元的融资余额。
其他融资渠道:公司大股东股权质押率约为7.74%,质押率较低,公司大股东能够在必要时为公司提供资金支持。
截至2022年3月末,牧原股份有息负债合计601.16亿元,货币资金、存货、融资余额合计935亿元。显著高于有息负债数额,资金储备充足。
2.3.5 生猪价格
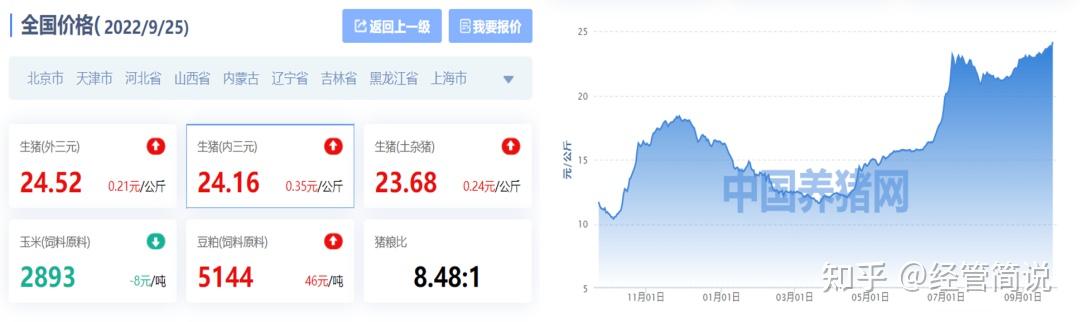
生猪价格走势
7月以来,全国生猪价格均价位于20元/KG之上,主要受生猪产能去化进度影响,从母猪受孕到商品猪上市出售周期大致为10个月,所以今年下半年生猪价格大概率会维持在20元/KG之上。按此价格计算,牧原股份商品猪销售产生的经营性现金流净值超过800元/头。
综合以上五个方面:
与同业相比、资产负债率相对较低,融资渠道多元、资金储备较为充足,经营性现金流和利润近两个月实现正向、行业回暖经营性现金流进一步好转。牧原股份流动性风险可控。
2.4 未来利润空间
当前牧原股份具备年出栏量7000万头产能,2022年出栏任务5500万头、2023年出栏任务7000万头。
2023年净利润有望达到500亿元。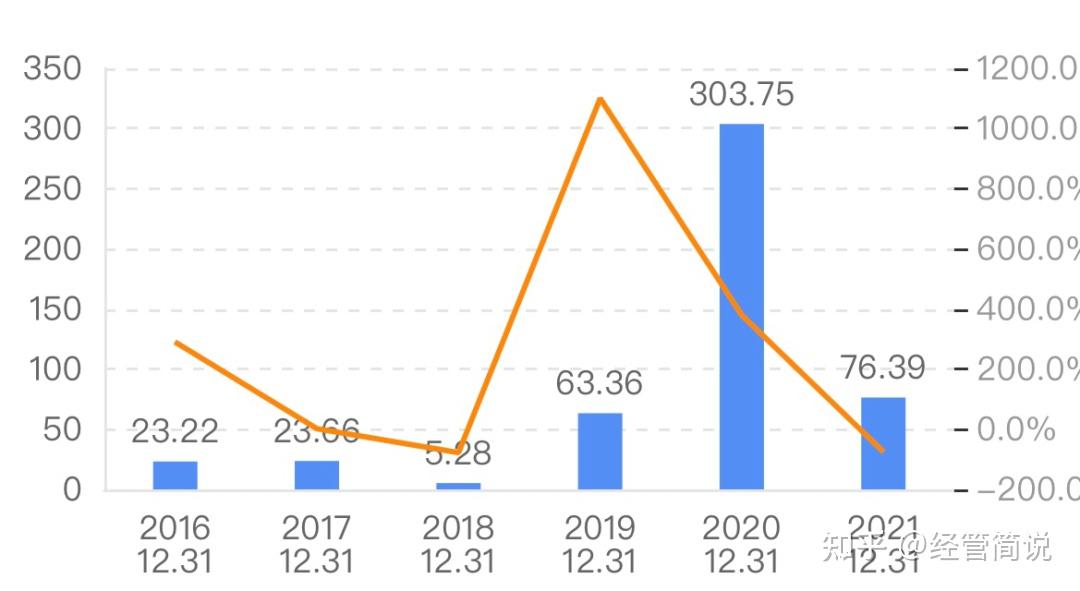
Part3 2023年生猪价格走势预测
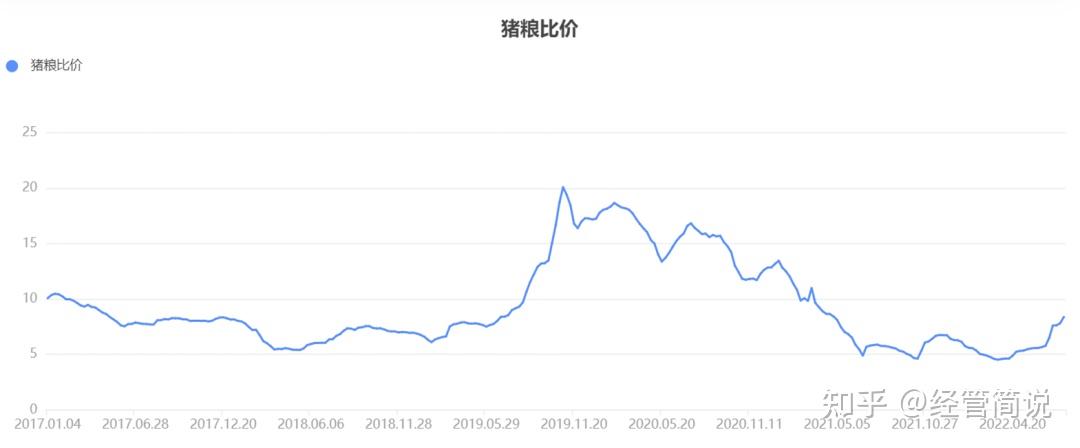
从猪粮比历史走势来看,2017年以来,多数时间处于5-15之间。上一次猪粮比5-10之间,持续约1.5年周期。本次从2021年5月始,已持续1年零4个月。猪粮比小于6时,企业亏损居多。位于6之上,有盈利空间。
猪粮比直接影响猪企盈利水平,能繁母猪存栏量和生猪存栏量直接影响生猪供应量、进一步影响生猪价格。
2022年第四季度及2023年生猪价格走势判断:
目前生猪价格位于25元/kg之下,2022年6月、7月能繁母猪存栏量连续回升,水平恢复至2017年。考虑到从备孕到商品猪上市周期10个月,2021年下半年至2022年4月能繁母猪存栏量呈持续下降趋势,叠加节假日需求增加,对冲国储猪肉投放,所以2022年第四季度生猪价格将稳中有升,但相对温和,猪粮比大概率在8-10之间波动。
2023年,由于2022年6月能繁母猪存栏量连续回升,当生猪价格突破25元/kg时,会明显抑制生猪价格,所以预计2023年生猪价格将维持在猪粮比8-10之间波动。(类似于2018年非洲猪瘟等突发疫病而导致生猪供应骤减情况除外,如有发生,生猪价格将大涨)
“比特财经”的新闻页面文章、图片、音频、视频等稿件均为自媒体人、第三方机构发布或转载。如稿件涉及版权等问题,请与
我们联系删除或处理,客服邮箱:bitokx@163.com,稿件内容仅为传递更多信息之目的,不代表本网观点,亦不代表本网站赞同
其观点或证实其内容的真实性。


