

 X
使用“扫一扫”即可将网页分享至朋友圈。
生猪价格到底了?关于生猪市场的一点思考!
2023-03-06 01:12:46 来源:undefined


第十次更行(2022.07.18)【生猪期货】越过山丘,趋势交易的启动是否就在眼前?
第九次更新(2022.07.12)
这次的更新早就该完成的,迫于公司的事情过多,一直没有动笔。期间很多朋友私信过我关于近期的行情问题以及周期后面改如何走。关于周期的问题看可以看这篇文章,和我的观点相差不大,已经申请转载过来了,各位也可以在我的生猪专栏查看!
比起直接分享行情,我更希望每一位做交易的朋友能够系统的深入学习一个品种,逐步构建起自己的一套投研框架,这样才能在市场上生存下去。作为一名期货经纪人,我见过太多太多的交易者,唯有寥寥几人可以有自己的观念、系统。研究一个品种不是简单的看盘面k线,需要仔细的去研究商品本身的属性、研究影响价格变动的根本逻辑。听起来比较空乏,做起来也非常困难,唯一的途径就是多看、多学习。看一篇研报没有多大用处,但一直看一个系列的研报总会有所收获的。
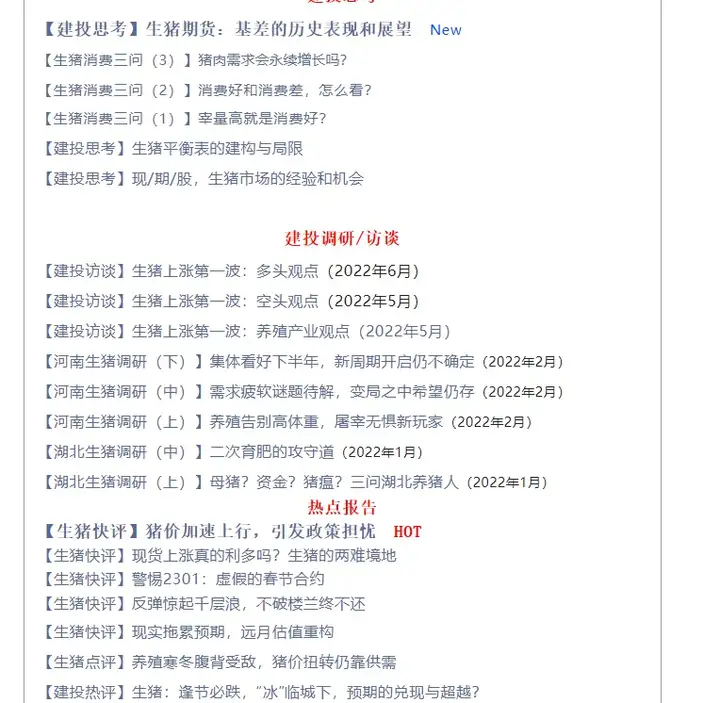
以生猪期货为例,答主也是一篇一篇研报学习总结,慢慢才建立起自己的研究框架,授之以鱼不如授之以渔,我希望各位朋友都能沉淀下来,慢慢学习经验,然后再动手交易!下面的系列研报需要的朋友找我就可以,当然,关于期货交易的任何问题都可以交流学习,知无不言言无不尽!
交易是孤独的、一个人的精力、能力也是有限的,在这里希望能与更多的朋友产生共鸣,一起探讨、交流!也希望可以找到能够合作的朋友(比如生猪手续费一手50左右,保证金3.5万左右),愿各位都能在期货市场上找到自己财富增值的康庄大道!
七更(2022.03.31)——近一周有些朋友私信我聊生猪行情,看来近期对猪周期的关注量有所上升。那我就顺带更新一下文章!(各位朋友觉得有帮助的话点收藏的同时点个赞支持一下呀!做期货和股票的朋友有兴趣的话可以合作一下!)
从上次更新到现在市场的基本面未发生太大改变,能繁母猪数量下降非常缓慢,到2月份仍有4268万头的存栏量,仍远高于4100头的调控数量!因此结论不变,养殖户信心没有完全破灭,都在压栏抗价,期待市场情况好转!这一点就不做过多的赘述,可以看上次更新的内容!
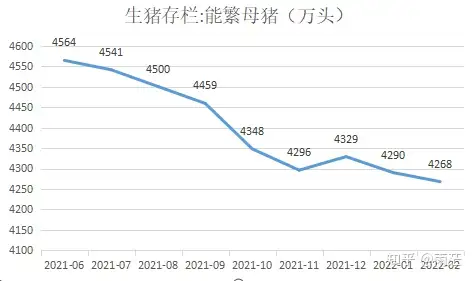
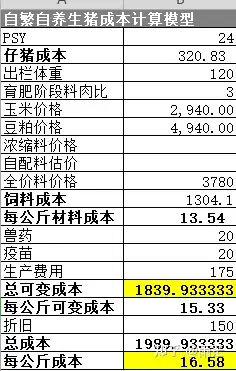
先看几个数据:
本周全国猪肉均价12.43元/kg(较上周11.78的价格稍有反弹)。
玉米均价2.94元/kg,豆粕价格4.94元/kg(自年初以来饲料价格持续上涨,豆粕涨幅超40%,成本持续高涨)
猪粮比价4.39,(远低于一级预警线5.0的标准!创下2009年以来的最低值)
自养自繁头均亏损550元,外购仔猪头均亏损287元!
从以上数据看,猪肉价格持续低迷,但饲料成本持续抬升,亏损程度也逐步加深!即便如此,企业收缩产能的速度也并不明显!
虽然近期价格稍有反弹,但从大环境看依然不改走势疲软的迹象,价格走势的改变本质上还是需要供需基本面的改善,要确定价格的反转节点必然要考虑当下的供需情况,这里需要重点考虑两个因素:出栏体重和鲜销率!
出栏体重:出栏体重是弹性调控市场供需的一个重要指标,根据市场情况的不同,养殖户压栏和提前出栏的行为都会直接影响当下供给量!涌益资讯统计,生猪出栏体重略有提升,约为120kg,处于正常区间,在目前的价格下,存在压栏抗价的空间!并且当下受到疫情影响,屠宰开工率也有所下降,对现货的价格有所支撑。
鲜销率:生猪屠宰之后一部分直接销售,一部分作为冻品储藏,延后供给。正常情况的鲜销率大概是90%,据涌益数据统计当下的鲜销率数据下滑至85%,冻品的比例有所增加!
从以上两个数据来看,市场目前的趋势以压栏抗价、延后消费为主,当下的供给减少对四月份的价格有所支撑,但延后的供给也会打压5-6月份的价格!
下面是我对几个期货合约价格的一点看法(仅参考)
05合约作为近月合约自然是受当前供需影响较大,刚已经大概分析了一下当下的供需情况,并且05合约价格目前是13元,上下均有空间,预计会震荡运行!
09合约有点类似前几个月的05合约,去年市场各大机构都预测价格会在5月份反转,于是给了05远月较高的升水,但是随着时间的临近,产能去化速度越来越慢,预计落空价格就顺势下跌。05的预期渐渐转移到09。但从目前的形势来看,养殖户的信心还在,即便如此巨大的亏损都未能引起去产能的浪潮,但09合约时间过长,不确定性太高,价格纯粹是多空双方资金博弈的结果,走势不会非常明显,预计会在16-19元的区间震荡,16元的下界对应着养殖的成本,19元的上界对应企业套保单的压力!
写这篇文章一方面是想找到更多朋友(交易、产业、媒体、研究员……)。交易是孤独的、一个人的精力、能力也是有限的,在这里希望能与更多的朋友产生共鸣,一起探讨、交流!另一方面是希望可以找到能够合作的朋友(比如生猪手续费一手50左右,保证金3.5万左右)
六更(2022.02.22)——本周全国生猪价格跌至12.5元每公斤下方,期货盘面2205合约首次跌破14000关口。期现价格大幅下跌,不少朋友应该又开始考虑周期抄底了(毕竟没什么人看的文章点击量迅速上升),所以我决定发表一下我的看法!
先说一下整体的看法,之前的文章中反复提到有两点:1、生猪会有二次探底的行情,二次的底大概率是在年后,五更时候也提过了,不知道有多少朋友抓住了这一波。2、年后的探底发改委会有第三次收储,2月8日上午,国家发展改革委发布通知称将会同有关部门视情启动猪肉储备收储工作,并指导地方按规定开展收储工作。近两天价格继续下跌,各省市陆续开展收储工作!
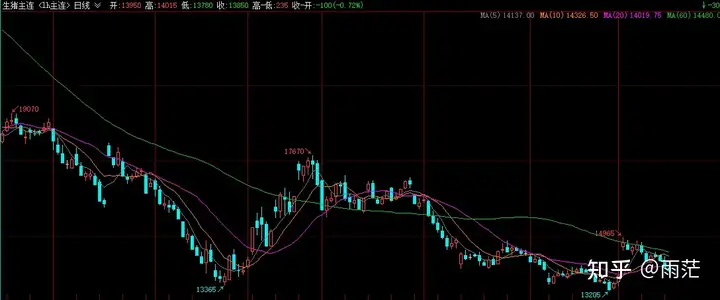
这两个点基本上已经达到了,那么周期的反转是否会如期进行呢?
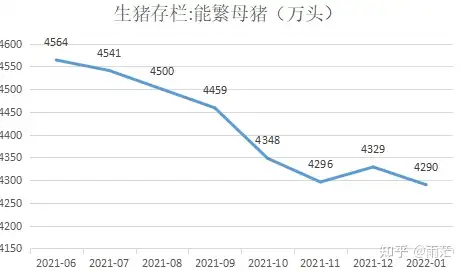
据农村农业部数据,1月份全国能繁母猪存栏量4290万头,环比12月份下降0.9%仍高于4100万的正常水平。回顾一下自21年6月到现在去产能的过程,猪肉价格大部分时间都低于养殖企业的成本价格。企业在持续亏损近一年的情况下,7个月的时间仅仅减少了274万头,并且12月的能繁母猪数量还有反升,可见大家信心没有完全破灭,都在期待二季度市场情况好转!12月的能繁数量反转也能清晰的反应这一点,10月、11月价格持续高于成本线,养殖利润转正,企业就开始为明年的行情铺垫投产!所以在这种情况下,如果没有外部特殊因素,仅仅靠市场自身的调节来去产能,那么这个底的持续时间一定会特别久!!!
总之,现在猪价远低于成本线,大幅的亏损也是不可持续的,所以猪肉价格反弹到成本线附近还是比较容易的!但市场对未来有共同的预期,这种预期决定了要期待大幅度的反转是不太可能的(除非是像猪瘟或者一些流行性疾病这样的特殊情况)!
看一下生猪期货合约的价格,抛开即将结束的03合约,市场的预期使得远月合约都出现了不同程度的升水,最低的,07升水将近3000点,09合约升水4000多点,这么高的位置很难找到做多的安全边际。即便一季度市场开始加快去产能的速度,这个点位的风险也是极高的,可适当做空!
近月的05合约暂时不太好判断,近月合约受受当下的供需及政策影响较大。过年期间家庭猪肉储备比较充足,基本要到正月过完才能消耗完,所以短期来看消费端难以提振!而近期的屠宰均重持续下降也反映出了市场的标准储备充足,因此短期内仍然是供给过剩的局面!
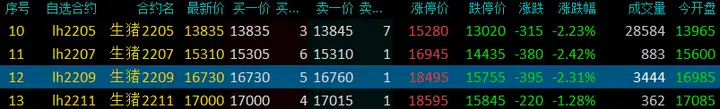
五更(2021.12.08)--这一次本来是不想更新的,价格已经下跌再来更新不免有些马后炮的嫌疑,但是近期有几位知友私信我了,还是更新一下,也理一理思路。(ps:文章尽可能不出现策略,因为极有可能被标记为涉及风险文章,再被举报一下,账号没了可不好)
最近生猪价格跌了挺多,上一次更新提到了等待多空博弈的破局(如图所示,横盘足足一个月的时间),直到12.02一根阴线突破下界,此后连续下跌!能繁母猪、生猪存栏量双高的背景下,时间就是对空方最长情的告白。
出栏节奏无非就是两个问题,一个是时间问题,还有一个是价格问题。
时间问题的本质就是养殖户出栏的紧迫性,有两个因素,一个是出栏均重,一个是出栏数量!生猪的出栏有弹性空间,出栏体重100kg-150kg不等。养殖户可根据市场的情况决定压栏亦或是提前出栏,这就会使价格存在小周期变化。之前的文章也反复提到过这一点,不做过多赘述!自中秋国庆的提前出栏之后,11月进入大猪供应偏紧的局面,标肥价差倒挂。养殖户的出栏紧迫性随之下降,当前的出栏均重已经达到了20年同期的标准!(20年的同期价格是30多元一公斤)。现货价格暂未大幅下滑也是养殖户集中压栏的体现,此时离春节还有7周时间,向后压栏等待一月份需求提升或许是养殖户最终的慰藉!
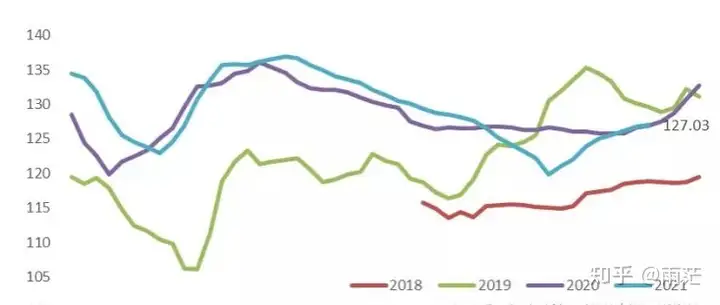
但我并不认为市场能满足养殖户的预期,给予他们高价销售的机会。从价格问题上来看,标肥价差正逐渐收缩,而现货本身的松动也在逐渐体现!此时,共同的预期正是价格周期波动的助推器。价格出现下滑趋势的时候正是供需平衡点被打破的反映,能够首先看到这一点的养殖户开始抛售存货还能吃到高价的红利,而后价格继续下跌,引发恐慌性抛售行为进而加剧价格下跌的深度!期货价格的领先下跌已经为现货市场敲响警钟,现货下行的高潮也预示二次探底之路徐徐展开(但大概率不会是一次形成)!
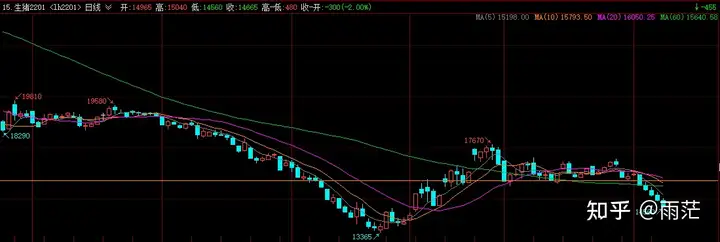
我研究期货一般从基本面入手多一些,但技术分析往往不可忽略,可以帮助我确认入场的时机!技术分析是投资者心理博弈的集中体现。我对技术面研究不多,只是在确定趋势的时候会用到突破系统。看01合约的走势便是突破震荡区间的下界进入下行通道(不一定对,供各位朋友批判交流),同样看03、05合约亦是如此!
四更(2021-11-22)
从上次写完文章近月的01合约就陷入了僵局,提前入冬带来的猪肉需求以及双节的集中出栏引发的供给真空是多方的逻辑,而存栏量的高位使得11、12两个月总体供给量无法缩减是空方的逻辑。多空的双方的博弈使01合约始终没有明确的走势。但多方的逻辑仅仅是对近月的支撑,三季度未能如期下降的能繁母猪数量使远月合约承压,03、05合约也对应的呈现了一波补跌。(这也验证了我们上一次提到空远月的合理性!)
10月份的能繁母猪数量环比下降2.5%(7、8、9月的数据分别为-0.5%、-0.9%、-0.92%)。虽然相对而言下降幅度有所增加,但现有4348万头的数量仍比正常保有量高了6%。因此,市场的逻辑相对10月并未发生变化,唯有等待多空博弈的破局!(未入场的不建议入场,前期远月持有的空单可继续持有)
10月份猪肉价格出现了标肥价格的倒挂现象,肥猪的价格反超标猪,从涌益官方公布的价格来看,这一趋势仍有加剧,这从一方面也说明了养猪户出栏的积极性有限,延迟出栏反而能获得肥猪价格的利润,一方面也说明了猪肉供需趋于均衡,没有出栏的紧迫性!11月份涌益统计的生猪出栏均重持续增加,已高于去年同期水平(如图)!
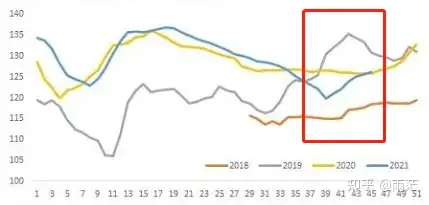
此外,11月份开始,母猪和仔猪的价格有所回升,这也是养殖端利润向上游传导的反应,但现在的仔猪投苗对应的使明年4、5月份的出栏,处于生猪消费的淡季,因此市场的采购仍显谨慎!
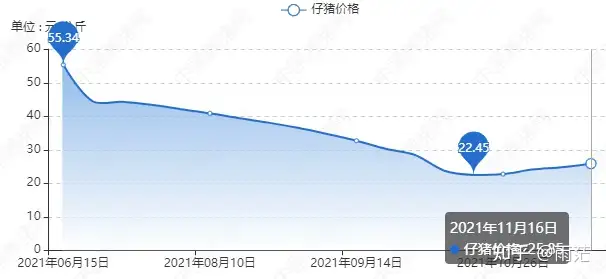
出栏均重提升导致出栏节奏延缓、猪肉价格的站上成本线使养殖意愿提升。以上两点变化均会对远月的价格造成压力,况且市场的迅速反弹也未能出清多余产能。因此,仍维持前文的观点:生猪供应相对过剩局面仍将持续一段时间,尤其是明年春节过后的消费淡季,猪价可能继续走低,形成双底!但近期应耐性等待多空博弈的破局!
时间2021.10.20。三季度的能繁母猪以及生猪的出栏和存栏量数据出来了!
老规矩,还是先分析产业供需情况,再判断市场的价格走势!
一、产业基本面分析
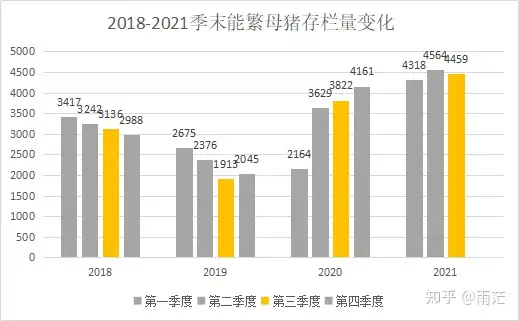
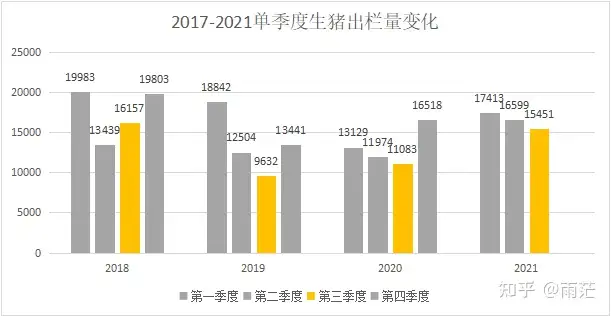
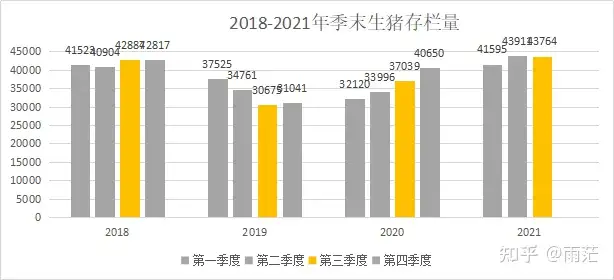
三季度末,生猪存栏43764万头,同比增长18.2%;其中,能繁殖母猪存栏4459万头,增长16.7%。生猪出栏量15451万头,同比增长39.4%。
从能繁母猪、存栏量、出栏量的数据变化来看,结果不太乐观。在9月份猪肉价格暴跌的时候,市场传闻去产能的速度很快,并且抖音、微博各个平台也开始炒作去产能的速度,并作出生猪价格到底的预判。但从第三季度的最新数据看,相较于第二季度的4564万的峰值仅仅下降了105万头,而且优先淘汰的都是低效的三元母猪。能繁母猪的存栏量仍然处于历史的峰位,远高于国家4100万能繁母猪的稳定保有量,可见去产能的速度之慢。此外,这个去产能的速度是在8、9月份生猪价格暴跌的背景下,而10月份生猪价格反弹至14元,这个价格无疑给市场注入一剂强心针,带动市场的乐观情绪。而第四季度是消费旺季,价格上涨的预期若继续发酵,去产能的速度便会更慢!所以未来10个月的生猪供给量还很高,第一个阶段性的目标首先要使能繁母猪跌到4100万头以下!
再看存栏量和出栏量的情况,出栏量影响生猪的价格,存栏量决定出栏的数量。如图为2018年-2021年每季度出栏量变化,从近几年的数据来看,每年第四季度的生猪出栏量都明显高于其它季度,那么今年也不会例外。对比生猪的价格走势来看,出栏量与生猪价格是呈现反比例变化的,因此要预测四季度的价格最直观的就是看存栏量数据!
生猪存栏量数据包括能繁母猪和生猪两部分,去掉能繁母猪的数量就是未来6个月猪肉的供给量(前面说过仔猪的成长周期是6个月)。这里我们做个估算,按照6个月的出栏时间,三个月应该大约出栏现存生猪数量的一半。三季度末存栏量43764万头,除去4459万的能繁母猪存栏量,未来四个月将会有19652万头的出栏量!这只是正常情况的估计,但我们必须要考虑的是四季度出栏量相对于其他三个季度都是大幅增加的!主要原因是过年的消费是每年生猪消费量最大的时候,过了年也就到了消费的淡季。所以大部分养殖户会在年前提前出栏体重还未达到出栏均重的生猪!这种一致的预期也会大大增加四季度的出栏量,四季度的出栏量超过2.1亿是极有可能的!
今天国新办举行前三季度农村农业经济运行情况新闻发布会,畜牧医局负责人孔亮提到,现在能繁母猪仍处于110%左右的预警区间,将按照产能调控方案的要求,重点抓好生猪产能的调减工作!如果产能调减速度加快,势必会增加当期供应量,对盘面造成压力!
二、现货期货价格判断
猪肉价格从9月初的14元跌至最低的10元再反弹到今天的14元。生猪主力合约走势类似,从9月的16800点跌到最低的13365点,随后反弹至今天的16375点!呈现v形走势,这个v形态是反弹呢还是反转?
从前面的供需情况分析来看,我认为这只是一波反弹,我在生猪期货涨停后写了一个简略的分析,如下!
这里我再做一点补充,从今年中秋、国庆两个节日来看,生猪价格并没有上升,反而是不断下降,反而在国庆节后出现反转。除了文章里面提到的收储以外,还有一个很重要的因素是养殖户在节前和节中大量出栏,短期内供给迅速增加,价格下跌。而节后供给量大幅度减少,养殖户重新有了压栏的资本,反正手里的猪还小,可以再养一个月,价格不合适就不卖。(这个逻辑同样会在年前兑现)这是生猪价格上涨最重要的动力。但在这波价格上涨的过程中养殖户并不会有太大收益,大部分散养户都期待着能以高价销售,等待价格的继续上涨。但对于企业而言,他们很清楚现在的产能很高,价格的反弹也是有限的。因此,价格一涨就有机会在期货市场做空来套保,保住自己的利益!牧原第三季度的完全养殖成本是15元,现在生猪2201主力合约的价格是16500,高于成本价,将1月份出栏的生猪在期货市场上提前卖出甚至可以盈利!
现在对市场而言,最关键的是现货的价格!现货价格能直观反应当下的猪肉供需情况。一旦生猪的价格企稳,企业见好就收,现货价格必然会下跌,从而带动期货盘面的走低!当价格下降的预期落地,今年四季度到明年一季度上市的肥猪同比还将明显增长,生猪供应相对过剩局面仍将持续一段时间,猪价低迷态势难以扭转,尤其是明年春节过后的消费淡季,猪价可能继续走低,形成双底!
今天(9.13)卓创资讯统计了8月份生猪及能繁母猪存出栏量信息!
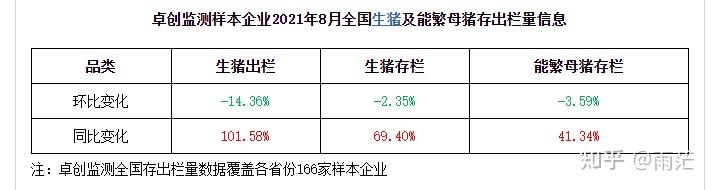
可以看到能繁母猪、生猪出栏和存栏数量都有所下降,是利好多头吗?我们来分析一下!
整体来看,三个数据都有好转。但绝不可乐观,因为前期的基数太大了,下降这一些根本就是微不足道的。
存栏量和能繁母猪对生猪供给的影响不是立竿见影的,需要一定的时间传导,而生猪出栏量的下降则是影响当期价格的主要因素。8月份生猪出栏是由2月份投产的猪苗(6个月的成长时间),而2月份猪肉价格还未下降,很多企业并未减少养殖量,所以数量下降很可能是因为对中秋节、国庆的预期(也就是下半月),提前压栏,等到节日消费上来之后集中出栏!这点我之前也提到过,中秋和国庆是养殖户的最后一根稻草,是他们最后的期待。但如果卓创统计的出栏量数据误差不大,那么说明养猪户8月已经开始大量压栏等待节日消费潮,共同的预期导致突然增加的大量供给势必引起价格下跌,那么农户最后的希望也将不复存在!反而会利好空方!
写了这篇文章,发现还是有挺多朋友看的。最近国家为了防止猪肉价格大幅下跌,也出台了许多政策,那么对生猪期货是否有影响呢?影响怎么样?我更新一下吧!
政策收储影响上次我文章写的时候还没开始收储,预测收储快了。刚发完这篇,紧接着在8月30日晚上发改委启动收储,9月6日发改委再次强调收储,督促指导各地加大工作力度,形成托市合力。那我们来看一下收储政策出来以后市场的反映。
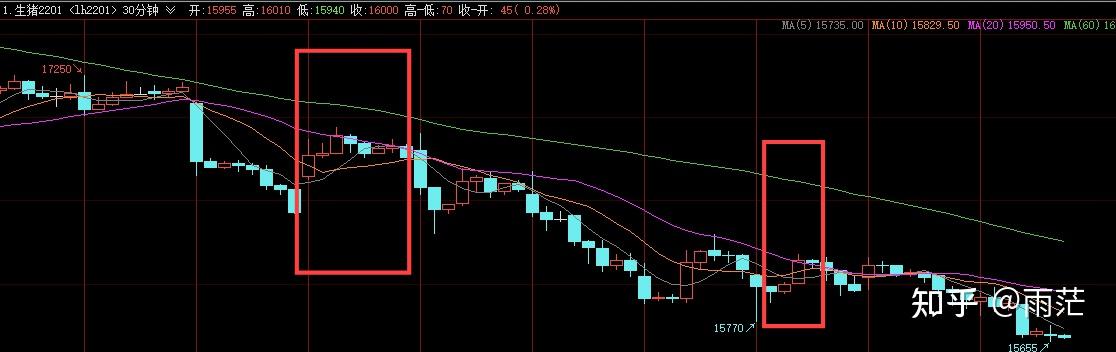
第一个红色框是在8月30日大幅下跌之后,晚间出台收储政策,8月31日的开盘走势图。第二个红色框是9月6日的走势图。都是政策发声之后来一波情绪上的反弹,随后继续进入下跌通道,多头毫无发力迹象。其实也可以理解,国家收储的力度最大也就50万吨,7月的最新数据显示存栏量创下了17年以来的新高。过量的供给不是这一点收储就能消化掉的。这是我们坚定生猪价格额会继续下行的最主要原因。
价格什么时候是底?除了判断供需,我们再从历史价格变化来看看是否处于高位。我们先来看一下生猪的价格走势,截止到现在生猪出栏价格最低在6.71元/斤,看到这个曲线第一感觉就是到底了,都从高点跌这么多了,还能跌?(这里注意一下:生猪期货的价格是毛猪的出栏价位,市场上买的猪肉都是白条净肉,没有可比性。不过可以根据零售价判断价格的波动)
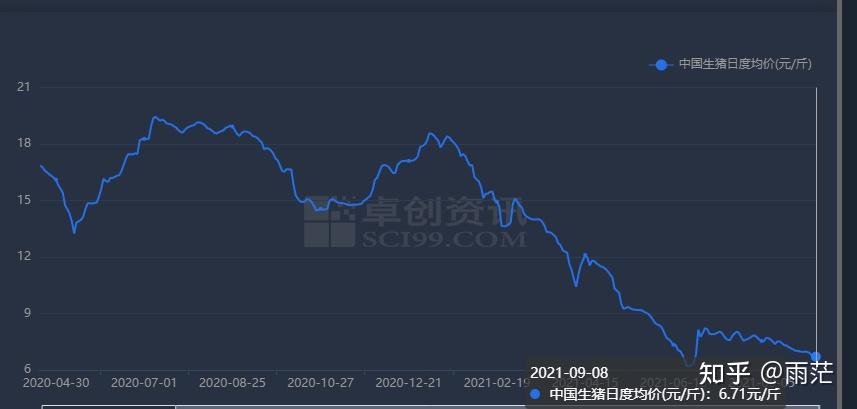
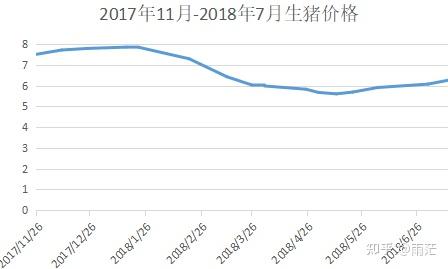
要回答这个问题我们来看看这次猪周期前夕,也就是2018年5月以前猪肉是什么价位!在2018年五月份的时候生猪出栏价最低跌到5.5元/斤,而且当时生猪存栏量还没有7月份的存栏量数据高。这样一看,生猪的价格还是存在下跌空间的!当然不是说01合约就能跌倒这个价位啊,从养殖数量减少传导到供给量减少需要一定的周期,大约10个月左右。所以价格下跌至少要持续到明年的中旬才能到最低位!
现在生猪出栏价格最新为6.71元/斤,按吨来算就是13420元/吨。11合约今日收盘价是14440元/吨,01合约收盘价是15585元/吨。
现货-11基差 -1020元,现货-01基差 -2165元。11-01价差1145元。
在供需关系不变的情况下,现在到11月能提振需求的只有中秋和国庆两个节日的预期了。今年很多养殖户从五一、端午盼着上涨,预期一次又一次的落空,相信中秋和国庆亦不会例外!这点预期不过是心理上的安慰罢了!各位想想,现在生活好了,过节与不过节肉价的需求又能有多少差距呢?基本天天都在吃肉,并没有多大改变。所以现货上涨的可能性非常小!只要到了交割月的时候现货、期货价格不匹配就会存在套利空间,最终都会回归一致。现货不涨,要想一致的话,也就是说随着时间的变化,11合约期货价格最终会下跌到与现货一致。
这里重点说一下11-01价差。一月份的价格高于11月的价格是正常的,一月份炒作的是过年的需求,但是11-01见的价差是有些不合理的。从历年的平均数据来看,除了2020年的例外,过年的需求相对于11月份的价格变动幅度都在1元/公斤以内,也就是1000元/吨。所以11-01的价差是有些偏高的,存在套利空间。昨天的价差是1300,今天已经缩小到了1145。套利只要存在,势必会被市场发现。
好了,说了这么多结论来了:
①政策收储方式单一,规模小。对生猪期货价格的影响非常有限,仅仅是杯水车薪而已。前期养殖户大量进场的加速度不是这一点阻力就能减速的。
②从历史价格来看,18年猪肉的价格最低达到5.5元每斤。从养殖数量减少传导到供给量减少需要10个月。所以价格下跌至少要持续到明年的中旬才能到最低位!
③期货是以现货为标的的,最终都会回归现货的价位。而从供需来看,现货上涨可能性不大,与现货最近的11月期货价格最终也会下跌与现货趋于一致。
④可能很多朋友走不过心理这一关,觉得期货到底了,还看空风险太大。这里就可以使用11-01合约的不合理价差套利。现在还有机会,预计看到价差1000。可以考虑空01多11的套利组合(当然如果你看到这篇文章晚了,可能机会就没了,哈哈哈)
商品期货,“商品”是为了出售而生产的,那么只要是商品必然就有供给和需求两方。在供给与需求的博弈中,供给大于需求,价格自然下降;供给小于需求,价格自然会上升。“期”反映的是未来。所以,个人认为研究“商品期货”他的本质就是去研究商品未来某个时间的供需关系!(本文仅列出了个人的一些观点,希望能跟各位朋友多多交流)生猪期货亦不例外!
一、市场基本供需情况
生猪是典型的周期性行业,又与人的生活息息相关,其供需关系的研究也方便一些。

本轮猪周期开始于2018年6月份,共上涨33个月到2021年1月份。本轮上涨主因是猪瘟、疫情两个因素叠加,是多年难遇的行情。所以,此次上涨也是目前为止持续时间最长的,前几次上涨周期大致在25个月左右。
这段时间生猪的出栏量(蓝色线)也是持续下降,一直到2021年才开始有所回升。 现在正处于本周期下跌阶段。个人认为个体散户对周期的认知是有滞后的。
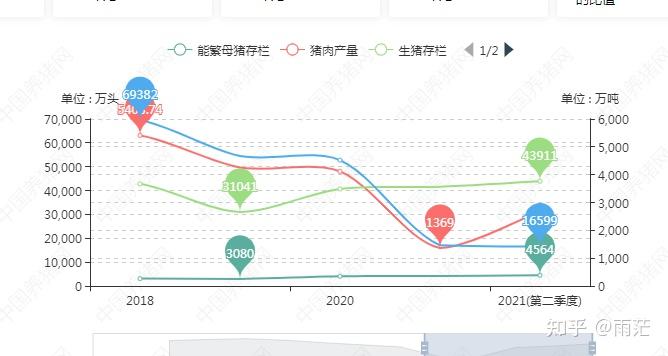
从上表也可以看到很多散户是在2019年看到了生猪行业的利润,才开始进入生猪行业(代表图中的存栏量31041上升这一拐点)一直上升到2021年的第二季度,因此到今年6-7月份生猪存栏量、能繁母猪都处于新高位置。这也是猪周期普遍经历的阶段价格上涨后,不断有新的个体户开始进入----供给增加,价格下降,逐步淘汰部分生产者----价格逐渐反弹。由于生猪的成长是需要时间的,所以当养殖户看到价格上涨之后开始养殖,虽然会使存栏量迅速增加,但出栏量并不会迅速增加(通常是幼崽到出栏6个月时间的生长时间)。
也正如下表所呈现的,存栏量下降一段时间后才会引起生猪价格的上涨。存栏量上升一段时间后,生猪价格逐渐下降。而正是这种滞后关系才会导致猪周期时间的延长。

以本次猪周期为例,现在全国生猪市场价位普遍在14元左右。相较于前期的高点以跌去大半。从农业农村部的8.17日的最新数据看,能繁母猪的数量也是刚刚结束连续21个月的上涨,7月份能繁母猪数量较二季度4564万头的高点下降0.5%至4551万头。
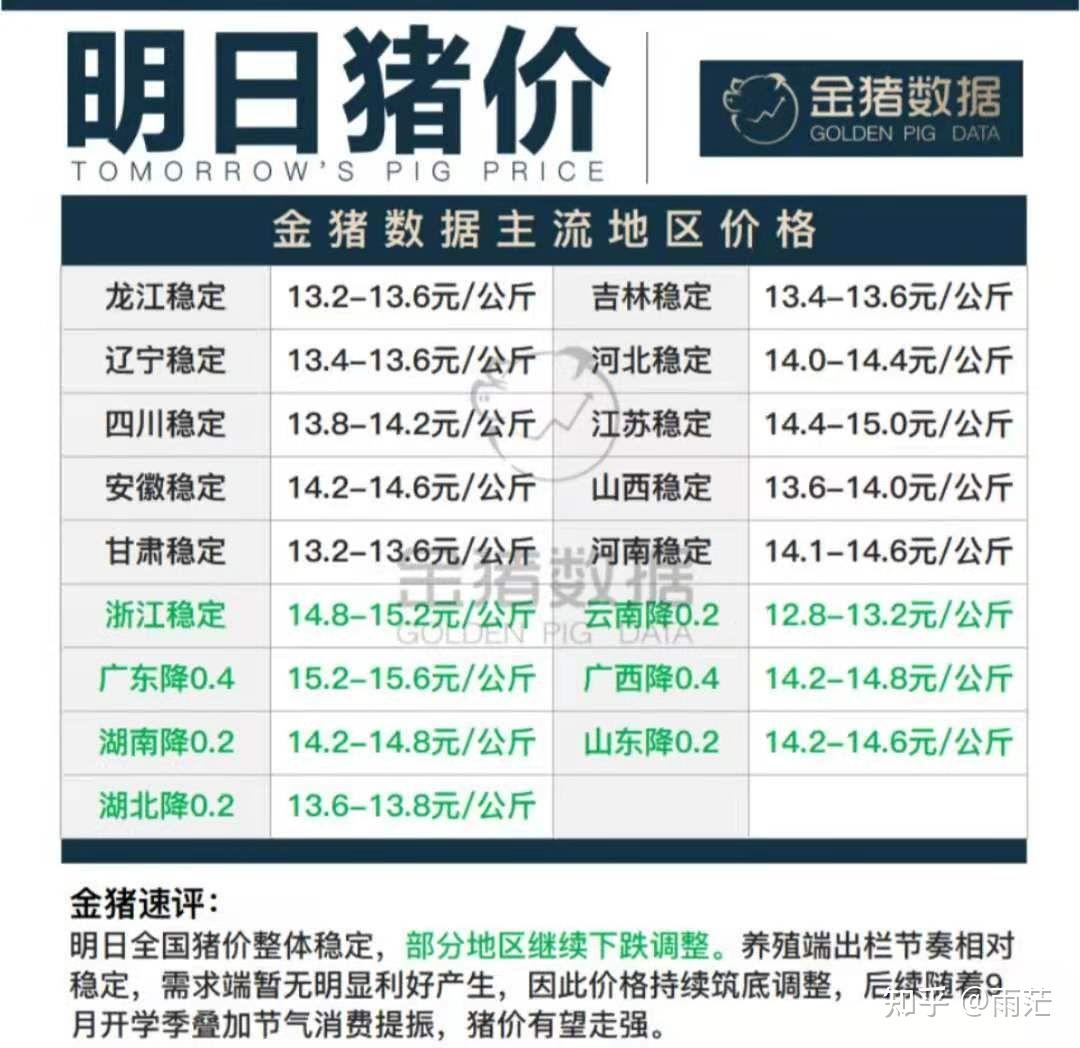
根据测算,能繁母猪的妊娠期是4个月,幼崽至出栏期是6个月,总共是10个月的时间,也就是说未来10个月内供给相对于全国的需求(可参考统计局数据)仍然是非常高的。所以猪周期仍未结束,还存在下跌空空间。
前面提到,目前是处于猪周期下跌阶段(猪肉价格逐渐下降,成本高于出栏价的养殖户逐步被淘汰)。而目前,个体养殖户目前的成本价确实也是高于这个价位的。养殖成本中饲料成本占到了70%,而大豆、玉米等饲料占到了生猪养殖成本的70%以上,玉米、大豆饲料价格的上升无疑对养殖户而言更是雪上加霜。目前个体养殖户的平均成本也远超于出栏价。所以2020年下半年入场的养殖户在没有利润支撑的情况下也渐渐开始淘汰。而我刚也提到现在生猪存栏量、能繁母猪都是在新高,到出栏尚需10个月的时间。所以个人认为下跌的周期也至少会继续维持到明年中旬。
二、其他影响供需的因素
情绪影响:猪肉价格的快速下跌对养殖户的打击无疑是巨大的。也必然会产生抵抗情绪,不少养猪户现在都在压栏抗价,所以8月份最新的存栏量也是有轻微上涨。个人认为此次压栏抗价的主要原因是期待下月到来的中秋节、国庆节引起的需求提振。持续压栏毕竟不是长久之事,一旦到了节前,这种预期若不能达到,那么猪肉价格势必暴跌。同时前期的压栏也会导致供应量大大增加,从而出现恐慌性抛售。
政策影响:猪肉价格关乎民生,国家面对猪肉价格的大幅下跌必然会采用猪肉收储的方式来提振需求,抑制价格下跌。发改委公布的最新数据是8月第1周全国猪料比价为4.96,环比降幅1.20%。按照之前发布的《完善政府猪肉储备调节机制做好猪肉市场保供稳价工作预案》规定,已进入过度下跌一级预警区间。目前虽有回升,但仍然处在5.1的低位。目前国家储备冻肉的水平处于低位,预计会有一波收储的到来。 数据显示国家收储的最大能力为50万吨,相对于超额的供给来说并不能引起行情的逆转。因此收储对01合约的提振是有限的,收储结束后预计会继续进入下行通道。
(图片源自网络,侵权删!)
“比特财经”的新闻页面文章、图片、音频、视频等稿件均为自媒体人、第三方机构发布或转载。如稿件涉及版权等问题,请与
我们联系删除或处理,客服邮箱:bitokx@163.com,稿件内容仅为传递更多信息之目的,不代表本网观点,亦不代表本网站赞同
其观点或证实其内容的真实性。


